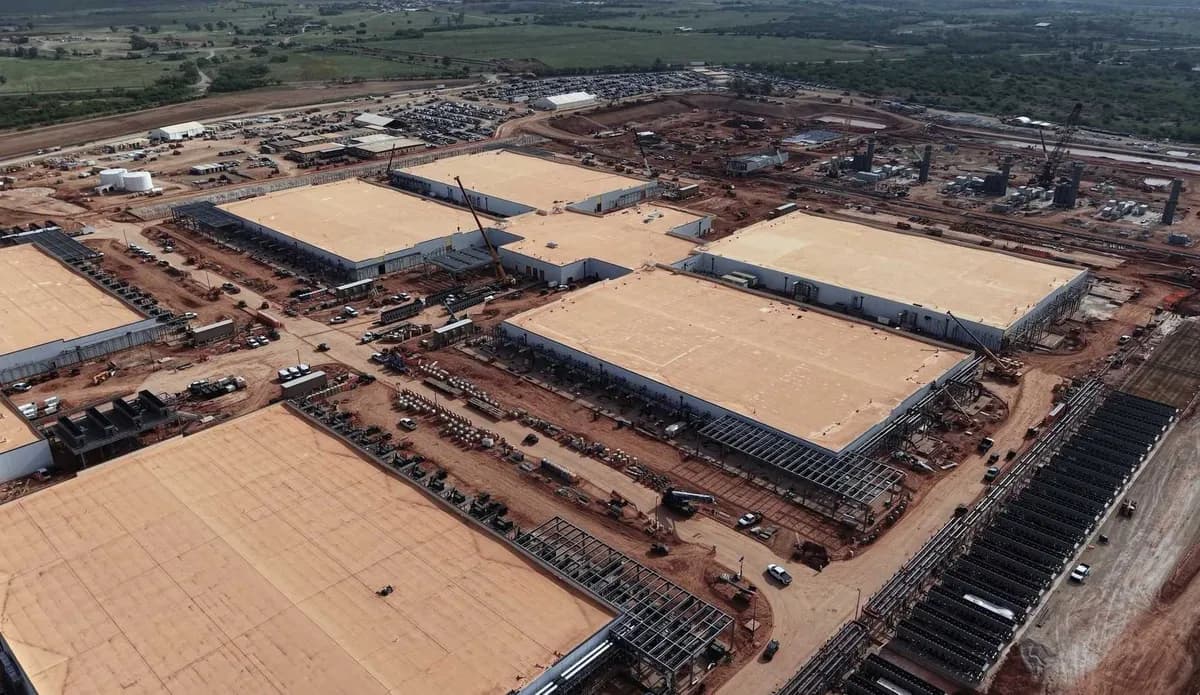
تصور کنید هزینهای چنان عظیم که حتی دوران طلایی راهآهن و ظهور اینترنت در برابر آن کوچک به نظر برسد. اگر مدیر یک صندوق سرمایهگذاری یا تحلیلگر بازار هستید، باید بدانید که ما با یک مسابقهی سختافزاری در مقیاس تریلیون دلاری روبهرو هستیم.
طبق اعلام استاین ون نیووربرگ (Stijn Van Nieuwerburgh) از مدرسه کسبوکار کلمبیا در پادکست بروکینگز (Brookings)، هزینه ساخت زیرساختهای هوش مصنوعی در آمریکا بین سالهای ۲۰۲۵ تا ۲۰۳۲ به ۱۰.۳ تریلیون دلار خواهد رسید. این رقم به معنای سرمایهگذاری سالانهای در حدود ۳.۶٪ از تولید ناخالص داخلی (GDP) آمریکا است.
این حجم از هزینه دیگر یک داستان نرمافزاری نیست، بلکه یک رقابت فیزیکی برای تصاحب سختافزار و انرژی است. برای درک این مقیاس، باید آن را با تاریخ مقایسه کنیم: دوران رونق راهآهن (۱۸۷۰-۱۸۹۰) بهطور متوسط ۲.۲٪ و دوران فیبر نوری و اینترنت در اوایل دهه ۲۰۰۰ حدود ۱.۱٪ از GDP را به خود اختصاص داده بود. مسیر فعلی هوش مصنوعی بیش از سه برابر بزرگتر از دوران ظهور اینترنت است.
همانطور که در تحلیلهای پیشین ما دربارهی اقتصاد مدلهای بنیادی اشاره کردیم، هزینههای استنتاج و آموزش مدلها در حال تبدیل شدن به بزرگترین متغیرهای مالی صنعت هستند.
تاریخچه رونقهای زیرساختی
پژوهش ون نیووربرگ این ساختوساز عظیم را در کنار تحولآفرینترین دورههای تاریخ آمریکا قرار میدهد. تخمین ۳.۶ درصدی GDP، حدود ۵۰٪ بزرگتر از اوج دوران راهآهن است. سایر مقایسهها عبارتاند از:
- راهآهن (۱۸۷۰-۱۸۹۰): حدود ۲.۲٪ از GDP (اگرچه در برخی سالهای اوج، این رقم از ۴٪ نیز فراتر رفت)
- بزرگراههای بینشهری (دهه ۱۹۵۰): حدود ۱.۱٪ از GDP
- رونق مخابرات و فیبر نوری: حدود ۱.۱٪ از GDP
- کانالها: ۰.۶۶٪ از GDP
- برقرسانی: ۰.۵٪ از GDP
ون نیووربرگ تأکید میکند که این اعداد برای ایجاد «دقت کاذب» نیستند، بلکه نشاندهنده یک رونق تکنولوژیک با تأثیرات کلان اقتصادی عظیم هستند. او تصریح میکند که حتی رقم مربوط به راهآهن ممکن است کمتر از واقعیت تخمین زده شده باشد، زیرا شامل تجهیزات متحرک یا لوکوموتیوها نمیشود.
بسیاری از ناظران به هوش مصنوعی به عنوان یک مفهوم ابری و انتزاعی نگاه میکنند، اما در واقعیت، این یک رقابت بتنی و فولادی است که شامل پردیسهایی در مقیاس گیگاوات و تراشههای تخصصی میشود. در حال حاضر شرکتهایی مثل متا (Meta) و مایکروسافت (Microsoft) بیش از آنچه از جریان نقدی عملیاتی خود به دست میآورند، روی زیرساختهای هوش مصنوعی هزینه میکنند.
برای پر کردن این شکاف، صنعت از «مالکیت دارایی» به سمت «اجاره دارایی» حرکت کرده است. در این مدل، مالکان ثالث و صندوقهای اعتباری خصوصی مراکز داده را میسازند و غولهای فناوری تعهدات بلندمدتی برای استفاده از آنها امضا میکنند. این وضعیت به عنوان «انتقال بزرگ ریسک» شناخته میشود.
مکانیسم بدهیهای پنهان
ون نیووربرگ پروژه مرکز داده هایپریون (Hyperion) متعلق به متا را به عنوان نمونهای از این روش تأمین مالی بررسی میکند. در این قرارداد، متا ۲۰٪ از سهام پروژه را به مبلغ ۲.۵ میلیارد دلار به شرکت اعتباری بلو اول (Blue Owl) فروخت.
آنها یک «شرکت با هدف خاص» (SPV) به نام بگنت (Beignet) تأسیس کردند. این موجودیت حقوقی یک وسیله اختصاصی است که تنها دارایی آن مرکز داده هایپریون در منطقه ریچلند در ایالت لوئیزیانا است. این پروژه بسیار عظیم است؛ در فاز اولیه با دو گیگاوات شروع شده و پتانسیل گسترش تا پنج گیگاوات را دارد.
این شرکت (SPV) ۲۷ میلیارد دلار بدهی در برابر داراییای با ارزش تقریبی ۳۰ میلیارد دلار ایجاد کرد. این یعنی نسبت بدهی به دارایی در سطح پروژه ۹۰٪ است؛ رقمی تکاندهنده که با نسبت پوشش خدمات بدهی (DSCR) حدود ۱.۱۵ همراه است.
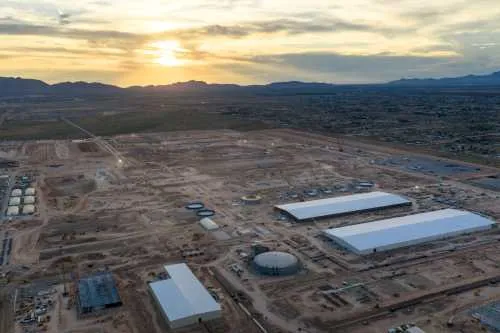
از آنجا که این بدهی در ترازنامه شرکت بگنت ثبت شده، در ترازنامه اصلی متا ظاهر نمیشود. این ترفند به متا اجازه میدهد در ظاهر شرکتی با اهرم مالی کم به نظر برسد، در حالی که در واقعیت کنترل داراییای با اهرم مالی بسیار بالا را در دست دارد. متا با حفظ ۲۰٪ مالکیت در حقوق صاحبان سهام، ترازنامه خود را سبک نگه میدارد.
خلأ احتمالات در حسابداری
این مدل تأمین مالی بر یک حفره حسابداری به نام «خلأ احتمال» استوار است. متا بهجای یک اجارهنامه ۲۰ ساله، پنج اجارهنامه متوالی چهار ساله امضا کرده است. این کار به شرکت انعطاف میدهد تا هر چهار سال تصمیم بگیرد اجاره را برای هر یک از نه ساختمان موجود در پردیس تمدید کند یا خیر.
طبق قوانین حسابداری GAAP، یک تعهد مالی تنها زمانی باید در ترازنامه ثبت شود که احتمال وقوع آن حداقل ۷۰٪ باشد. چون اجارههای سال پنجم تا بیستم از نظر فنی «اختیاری» هستند، امروز گزارش نمیشوند.
همچنین متا یک «ضمانت ارزش باقیمانده» برای حمایت از دارندگان اوراق قرضه ارائه داده است تا اگر شرکت از اجاره خارج شد، سرمایهگذاران محافظت شوند. این ضمانت در واقع به عنوان یک هزینه عدم تمدید عمل میکند که اجازه میدهد بدهی مربوط به یک ساختمان خاص بازپرداخت شود. چون احتمال فعال شدن این ضمانت نیز زیر ۷۰٪ تخمین زده شده، این مبلغ نیز از ترازنامه حذف شده است.
این یک پارادوکس ریاضی ایجاد میکند: متا تقریباً مطمئن است که یا اجاره را تمدید میکند یا ضمانت را میپردازد، اما هیچکدام در ترازنامه نیستند چون هر کدام بهتنهایی به سقف ۷۰٪ نمیرسند. آرون کلاین (Aaron Klein) اشاره میکند که این وضعیت شبیه بحرانهای حسابداری شرکتهای انرون (Enron) و ورلدکام (WorldCom) است؛ بحرانهایی که منجر به تأسیس هیئت نظارت بر حسابداری شرکتهای عمومی (PCAOB) برای نظارت بر چهار شرکت بزرگ حسابداری جهان شد.
ریسک سقوط سیستماتیک
آرون کلاین، پژوهشگر ارشد بروکینگز، شباهت مستقیمی بین این ساختارها و وسایل سرمایهگذاری ساختاریافته (SIVs) میبیند که باعث بحران مالی ۲۰۰۸ شد. در هر دو مورد، ریسکهای عظیم برای پنهان کردن اهرم مالی از دید رگولاتورها، به خارج از ترازنامه منتقل شدند. کلاین اشاره میکند که SIVها مانند «قناری در معدن زغالسنگ» برای فاجعه وامهای Subprime بودند و به بانکها اجازه دادند در حالی که ادعا میکردند ریسک کنترل شده است، مواجهههای عظیمی ایجاد کنند.
البته تفاوتهای کلیدی وجود دارد:
- تطبیق سررسید: برخلاف بحران ۲۰۰۸ که از بدهیهای کوتاهمدت (مانند اوراق تجاری با پشتوانه دارایی) برای وامهای مسکن بلندمدت استفاده میشد، این مراکز داده عمدتاً با بدهیهای بلندمدت تأمین میشوند. ون نیووربرگ اشاره میکند که بحران Subprime شامل صدها میلیارد و حتی تا یک تریلیون دلار اوراق تجاری با پشتوانه دارایی بود.
- کیفیت اعتباری: مستاجرانی مثل متا در حال حاضر شرکتهایی با رتبه اعتباری Investment-grade، ترازنامههای قوی و سودآوری زیاد هستند.
- نوع دارایی: اینها داراییهای عملیاتی با کاربرد مشخص هستند، نه مجموعهای از استخرهای وام مسکن پراکنده مانند سال ۲۰۰۸.
با این حال، ریسک در بازار اعتبارات خصوصی متمرکز است. تا به امروز حدود ۱.۴ تریلیون دلار بدهی برای این ساختارها صادر شده که حدود نیمی از آن (۷۰۰ تا ۸۰۰ میلیارد دلار) در اختیار بانکها است. این موضوع خطرناک است چون نسبت اهرم مالی صنعت بانکداری حدود ۹۰٪ است، در حالی که صنعت اعتبارات خصوصی بهطور متوسط ۵۰٪ است.
پارادوکس جِوِنز و پیشفرضهای هزینه
منتقدان میگویند قانون مور باعث ارزانتر شدن محاسبات میشود و نیاز به این هزینههای عظیم را کم میکند. ون نیووربرگ با «پارادوکس جِوِنز» پاسخ میدهد: هرچه محاسبات ارزانتر شوند، تقاضا برای آنها سریعتر افزایش میباید. او اشاره میکند که اگرچه بهرهوری باعث کاهش ظرفیت مورد نیاز برای یک حجم کاری ثابت میشود، اما کاهش هزینهها باعث ایجاد تقاضای بسیار بالاتری میگردد.
در سال ۲۰۲۵، یک پردیس ۱۰۰ مگاواتی حدود ۴.۱ میلیارد دلار هزینه دارد و پیشبینی میشود این هزینهها سالانه ۴٪ رشد کنند. این رقم ۴٪ یک نرمالسازی بر اساس رشد اسمی GDP تاریخی (۲٪ تورم و ۲٪ رشد واقعی) است. ون نیووربرگ توضیح میدهد که اگر رشد اسمی بالاتر باشد (مثلاً ۵ یا ۶ درصد به دلیل «معجزه رشد» هوش مصنوعی)، نسبت سرمایهگذاری به GDP کمی کاهش یافته و به ۳.۵٪ یا ۳٪ میرسد، اما همچنان از نظر تاریخی عظیم خواهد بود.
تفکیک هزینههای مرکز داده
ون نیووربرگ تصریح میکند که هزینه ۴.۱ میلیارد دلاری برای هر ۱۰۰ مگاوات به دو دسته اصلی تقسیم میشود:
- تجهیزات IT (دو سوم): شامل تراشهها، فیبرها و تمامی تجهیزات جانبی. این بخش دارای بالاترین ریسک تکنولوژیک است، زیرا تراشهها سریعاً مستهلک میشوند و ممکن است طی ۴ تا ۶ سال ارزش خود را از دست بدهند.
- زیرساخت فیزیکی (یک سوم): شامل «باکس مرکز داده» (املاک و مستغلات) و سیستمهای برق.
در حالی که هزینه هر واحد محاسباتی (FLOPS) ممکن است کاهش یابد، توسعهدهندگان مدلهای پیشرو در حال آموزش مدلهای بزرگتر هستند و تقاضا برای استنتاج (Inference) در حال انفجار است. همانطور که یکی از توسعهدهندگان بیان کرد: «صفِ موارد کاربردی (Use cases) ۱۲ مایل طول دارد».
نقش مالیاتدهندگان
اگرچه تأمین مالی عمدتاً خصوصی است، اما بخش دولتی حمایتهای «درب پشتی» قابل توجهی ارائه میدهد. این حمایتها شامل موارد زیر است:
- هزینههای مالیاتی: قوانین استهلاک عظیم و معافیتهای مالیات بر فروش در سطح ایالتی و محلی.
- مشوقهای محلی: رقابت بین ایالتها منجر به میلیاردها دلار تخفیف در مالیات بر ملک و معافیت از مالیات بر مصرف برق و تجهیزات برای جذب پروژهها شده است.
- زیرساختها: فشار بر شبکه برق به عنوان یک گلوگاه رگولاتوری اصلی باقی مانده است.
ون نیووربرگ اشاره میکند که این وضعیت به یک نقطه بحرانی رسیده است و در ۹ ماه اخیر مقاومت در برابر مراکز داده افزایش یافته که باعث شده برخی ایالتها این سوبسیدها را حذف کنند. او معتقد است اگرچه دولت مانند سیستم بزرگراههای آیزنهاور در ابتدای کار هزینه نمیکند، اما مردم از طریق شبکه برق و بهرهوریهای احتمالی در معرض ریسک هستند.
اگر رونق هوش مصنوعی نتواند بهرهوری مورد انتظار را ایجاد کند، اولین ضررها به سرمایهگذاران سهام و مالکان میرسد. اما با اهرم مالی ۹۰٪، تنها ۱۰٪ کاهش در جریان نقدی میتواند سرمایه را نابود کرده و بدهیها را مختل کند که احتمالاً به سیستم بانکی سرایت میکند. این سناریو میتواند شبیه به رکود خفیف سال ۲۰۰۱ (حباب اینترنت) یا بحرانی در سطح ۲۰۰۸ باشد، در صورتی که سیستم بانکی بهشدت آسیب ببیند.
این وضعیت یک بحران شفافیت ایجاد کرده است. رگولاتورها بدون داشتن چارچوبی برای ردیابی اینکه چه کسی مالک بدهی است و چه کسی اجارهها را ضمانت کرده، در یک مسیر ۱۰ تریلیون دلاری کورکورانه پیش میروند. ون نیووربرگ خواستار افشای مقایسهای از کل ساختار سرمایه اقتصادی است تا سناریویی که در آن تعهدات پنهان تنها در زمان رکود کشف میشوند، رخ ندهد. او از فدرال رزرو، وزارت خزانهداری و دفتر تحقیقات مالی (OFR) میخواهد پیش از تبدیل شدن استرسها به بحران، این مواجهههای متقاطع را نقشهبرداری کنند.
گام بعدی شما
- اگر در حوزه سرمایهگذاری فعال هستید، نسبت بدهی به دارایی (Debt-to-Asset) در پروژههای زیرساختی AI را به جای ترازنامه کلی شرکتها بررسی کنید.
- تغییرات در قوانین مالیاتی ایالتی آمریکا را دنبال کنید؛ حذف سوبسیدهای مراکز داده میتواند سرعت ساخت را کاهش دهد.
- روی شرکتهایی تمرکز کنید که مدلهای بهینهتر (SLM) ارائه میدهند تا نیاز به سختافزارهای عظیم را کاهش دهند.
اما داستان سختافزاری این تحول حتی شگفتانگیزتر است — به تحلیل ما دربارهی تراشههای Blackwell مراجعه کنید.



گفتگو