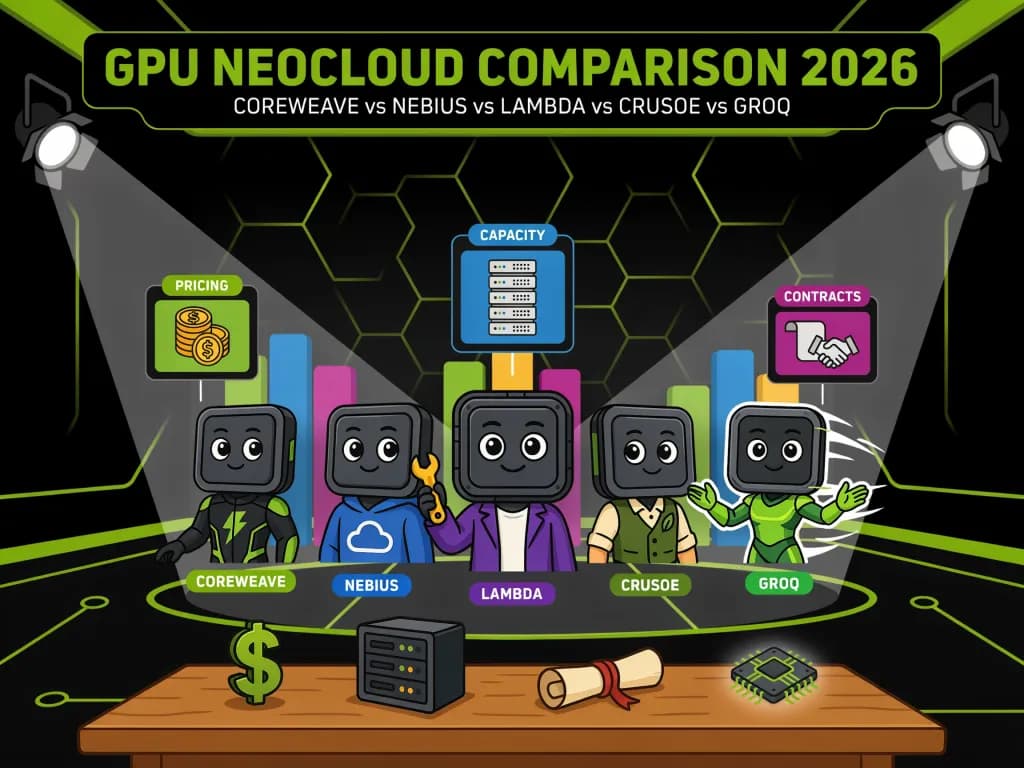
اگر امروز برای اجاره GPU بودجهبندی میکنید، تفاوت قیمت بین ارائهدهندگان میتواند تا ۱۵٪ در هزینههای ماهانه شما تأثیر بگذارد. در سال ۲۰۲۶، بازار نئوکلاودها دیگر یک بازار یکپارچه نیست و به دو جبهه تقسیم شده است: غولهای عمومی با ترازنامههای حسابرسیشده توسط SEC و چالشگران خصوصی که برای عرضه اولیه (IPO) میتازند. CoreWeave در سال ۲۰۲۶ روی این شرطبندی کرده است که رتبه قابلیت اطمینان «پلاتینیوم» (Platinum) آن، توجیه قیمت ۱۰ تا ۱۵ درصد بالاتر نسبت به رقباست. در حالی که صنعت برای مدتها به دنبال تعداد خام تراشههای H100 بود، میدان نبرد جدید اکنون بر سر توان برق قراردادی و مسابقه برای راهاندازی سیستمهای نسل بعدی Vera Rubin انویدیا است.
این تحول در حالی رخ میدهد که مفهوم نئوکلاود (Neocloud) — شبیه به هتلهای بوتیک تخصصی که برخلاف زنجیرههای بزرگ، فقط روی یک خدمات خاص (مثل GPU) تمرکز میکنند — به بلوغ رسیده است. برای خریداران سازمانی، انتخاب دیگر فقط روی نوع تراشه نیست، بلکه بحث پایداری یک شرکت سهامی عام در برابر قیمتهای تهاجمی شرکتهای پیش از IPO است. همانطور که در تحلیلهای قبلی ما دربارهی زیرساختهای محاسباتی اشاره کردیم، دسترسی به سختافزار دیگر برتری رقابتی نیست، بلکه مدیریت هزینه و توان است. این رقابت در حالی شدت میگیرد که غولهای سنتی ابری نیز همچنان سهم بازار خود را گسترش میدهند؛ برای نمونه، رشد خیرهکننده AWS نشان میدهد که تقاضا برای زیرساختهای ابری در ابعاد کلان همچنان در حال افزایش است.
غولهای مالی
CoreWeave (Nasdaq: CRWV) با استراتژی تهاجمی رشد کرده و طبق گزارش مالی، درآمد سه ماهه دوم ۲۰۲۶ خود را به ۲.۵۷۵ میلیارد دلار رسانده که ۱۱۲٪ افزایش سالانه را نشان میدهد. بر اساس مستندات این شرکت، CoreWeave با سفارشات معوقه (Backlog) عظیم ۱۰۴ میلیارد دلاری روبروست که ۲۵ میلیارد دلار تعهدات اضافی در اوایل سه ماهه سوم را شامل نمیشود. این شرکت زیان خالص ۶۲۶ میلیون دلاری گزارش کرده که عمدتاً ناشی از ۶۴۰ میلیون دلار هزینه بهره خالص است. وضعیت مالی این شرکت برای سال ۲۰۲۶ شامل راهنمای سرمایهگذاری (Capex) بین ۳۵ تا ۳۹ میلیارد دلار، ۳۱ میلیارد دلار بدهی با حق رجوع، یک وام مدتدار ۳.۱ میلیارد دلاری و ۱ میلیارد دلار سرمایه از Jane Street است.
در مقابل، Nebius Group (Nasdaq: NBIS) سریعترین رشد نسبی را دارد. طبق اعلام این شرکت، درآمد گروه در سه ماهه دوم ۲۰۲۶ به ۵۸۲.۳ میلیون دلار رسیده که ۴۵۴٪ رشد سالانه را نشان میدهد. بخش ابری هوش مصنوعی این شرکت با حاشیه EBITDA تعدیلشده ۴۹.۷٪ و نرخ اجرای سالانه ۳ میلیارد دلاری، بسیار بهینه عمل میکند. Nebius سه ماهه را با ۸ میلیارد دلار وجه نقد به پایان رساند و سرمایهگذاری (Capex) سه ماهه دوم را تقریباً ۵.۷ میلیارد دلار گزارش کرد. این شرکت رشد خود را به شدت از طریق اوراق قرضه تبدیلشدنی تأمین میکند؛ از جمله ۴.۳ میلیارد دلار در نیمه اول سال و ۵ میلیارد دلار در اوراق قیمتگذاری شده در ۱۹ اوت، در کنار پیشپرداختهای مورد انتظار که از ۹ میلیارد دلار فراتر میرود.
رقبای خصوصی
Lambda هدف اصلی برای IPO در نیمه دوم ۲۰۲۶ است. این شرکت تحت مدیریت میشل کومبز، که در می ۲۰۲۶ سکان هدایت را به دست گرفت (و استیون بالابان، همبنیانگذار، به سمت CTO منتقل شد)، قراردادی چند میلیارد دلاری با مایکروسافت برای دهها هزار GPU، از جمله سیستمهای GB300 NVL72 منعقد کرده است. تامین مالی Lambda شامل یک راند Series E به مبلغ بیش از ۱.۵ میلیارد دلار به رهبری TWG Global در نوامبر ۲۰۲۵، یک تسهیلات اعتباری ارشد تضمینشده ۱ میلیارد دلاری به رهبری جی.پی. مورگان در می ۲۰۲۶ و گزارشهایی از تامین مالی پیش از IPO به مبلغ ۳۵۰ میلیون دلار است.
Crusoe مسیر خود را به سمت توسعه زیرساختهای عظیم تغییر داده است. این شرکت در اکتبر ۲۰۲۵ مبلغ ۱.۳۷۵ میلیارد دلار در راند Series E با ارزشگذاری بیش از ۱۰ میلیارد دلار جذب کرد که توسط Valor Equity Partners و Mubadala Capital رهبری شد. طبق گزارشهای جولای ۲۰۲۶، Crusoe در حال مذاکره برای جذب ۳ میلیارد دلار دیگر با ارزشگذاری نزدیک به ۳۰ میلیارد دلار است. این شرکت در حال ساخت پردیس ۱.۲ گیگاواتی Abilene در تگزاس برای اوراکل و OpenAI است که نخستین سایت «Stargate» محسوب میشود. این پروژه توسط یک وام ساختوساز مشترک (JV) به مبلغ ۷.۱ میلیارد دلار پشتیبانی میشود.
Groq نیز یک چرخش راهبردی بنیادین را تجربه کرده است. این شرکت پس از لایسنس دادن فناوری LPU خود به انویدیا در دسامبر ۲۰۲۵ به مبلغ گزارششده ۲۰ میلیارد دلار، تمرکز خود را بر زیرساختهای ابری استنتاج (Inference) — لحظهای که مدل واقعاً جواب تولید میکند، شبیه به خودِ آشپزی و نه دورهی آموزش آشپز — گذاشت. در بخشی از این انتقال، جاناتان راس (بنیانگذار) و سانی مادرا (رئیس شرکت) به انویدیا پیوستند. Groq در ژوئن ۲۰۲۶ مبلغ ۶۵۰ میلیون دلار و در اوت ۲۰۲۶ یک راند Series A به مبلغ ۳۵۰ میلیون دلار با ارزشگذاری ۳.۵ میلیارد دلار (با مشارکت انویدیا) جذب کرد. این شرکت اکنون ۱۳ مرکز داده را مدیریت میکند و در حال گسترش قابل توجه footprint خود است.
لیست قیمتهای ۲۰۲۶
در سال ۲۰۲۶، قیمتها بر اساس نسل سختافزار و سطح تعهد مشتریان تکه تکه شده است. بازار شاهد شکافی بین قیمتهای لیستشده عمومی و نرخهای واقعی تسویه برای ظرفیتهای کوتاهمدت است:
- NVIDIA H100: ارزانترین نرخ On-demand منتشر شده متعلق به Nebius (۳.۸۵ دلار/ساعت) و نرخ Preemptible آن ۲.۱۵ دلار است. Lambda قیمت ۳.۹۹ دلار و Crusoe قیمت ۳.۹۰ دلار را ارائه میدهند. CoreWeave با ۶.۱۶ دلار/ساعت گرانترین گزینه است.
- NVIDIA B200: کمترین قیمت منتشر شده در Lambda (۶.۶۹ دلار/ساعت) است. Nebius قیمت ۷.۱۵ دلار (Preemptible ۳.۹۵ دلار) و CoreWeave قیمت ۸.۶۰ دلار (Spot ۴.۲۶ دلار) را تعیین کرده است.
- NVIDIA H200: شرکت Crusoe با ۴.۲۹ دلار ارزانترین گزینه است. Nebius با ۴.۵۰ دلار (Preemptible ۲.۴۵ دلار) در رتبه دوم است و CoreWeave قیمت ۶.۳۱ دلار (Spot ۲.۶۲ دلار) را دارد.
- AMD Instinct: تنها Crusoe مدل MI300X را در لیست قیمت عمومی خود با نرخ ۳.۴۵ دلار/ساعت دارد و مدل MI355X از طریق بخش فروش در دسترس است.
- نسل Blackwell: شرکت Nebius تنها ارائهدهندهای است که قیمت On-demand مدل B300 را منتشر کرده است (۷.۸۵ دلار و Preemptible ۴.۳۰ دلار). CoreWeave مدل GB200 NVL72 را با قیمت ۱۰.۵۰ دلار/GPU-hr لیست کرده است.
پاداش قیمت CoreWeave به دلیل جایگاه آن به عنوان تنها ارائهدهنده با رتبه Platinum در رتبهبندیهای SemiAnalysis ClusterMAX 2.0 است. با این حال، قیمتهای لیستشده اغلب کمتر از واقعیت بازار هستند. به گزارش Nebius، قراردادهای ظرفیت کوتاهمدت در سه ماهه سوم ۲۰۲۶ با قیمتی بیش از ۴۰ میلیون دلار به ازای هر مگاوات بسته شدهاند که در مقایسه با پایه ۱۲ میلیون دلاری سال ۲۰۲۶، جهشی عظیم است.
مقیاس توان و زیرساخت
در عصر جدید، برق به ارز اصلی تبدیل شده و ارائهدهندگان از مگاوات به گیگاوات کوچ کردهاند:
ظرفیت قراردادی:
- Crusoe: با ۴.۹ گیگاوات ظرفیت قراردادی در ۵ پردیس آمریکا، پیشتاز است و خط لولهای برای توسعه بیش از ۴۰ گیگاواتی دارد. این شامل فاز ۲ سایت Abilene (۱.۲ گیگاوات) و یک پردیس ۹۰۰ مگاواتی برای مایکروسافت است. این تمرکز شدید بر تامین انرژی در حالی است که تحلیلهای بازار هشدار میدهند قیمت گاز طبیعی برای مراکز داده AI ممکن است به دلیل تقاضای بالا تا سه برابر افزایش یابد.
- CoreWeave: تا سه ماهه دوم ۲۰۲۶ دارای ۱.۵ گیگاوات توان فعال است و هدفش رسیدن به ۱.۸۵ گیگاوات تا پایان سال است. مجموع توان قراردادی این شرکت در ۵۱ مرکز داده به ۴.۲ گیگاوات رسیده است.
- Nebius: هدفش رسیدن به ۵ گیگاوات ظرفیت قراردادی تا پایان ۲۰۲۶ است و برنامهای برای استقرار بیش از ۱ گیگاوات در سال از ۲۰۲۷ دارد. در حال حاضر هدفش اتصال حدود ۱ گیگاوات تا پایان ۲۰۲۶ است.
- Groq: در حال مقیاسدهی از ۵۴ مگاوات به بیش از ۲۰۰ مگاوات تا سال ۲۰۲۷ در ۱۳ مرکز داده در آمریکای شمالی، اروپا، خاورمیانه و APAC است.
جزئیات سایتها:
- Lambda: ۱۵ مرکز داده در آمریکا را مدیریت میکند، از جمله سایتی در کانزاس سیتی که از ۲۴ مگاوات به بیش از ۱۰۰ مگاوات ارتقا مییابد. این شرکت در حال استقرار یک کارخانه Blackwell Ultra با بیش از ۱۰,۰۰۰ GPU و Quantum-X800 CPO است.
- Crusoe: سایتهای کلیدی شامل Abilene (تگزاس)، وایومینگ، ایسلند و نروژ است.
- Nebius: footprint جهانی شامل نیوجرسی، میزوری، اوکلاهما، آلاباما، کانزاس سیتی، بریتانیا، فنلاند، فرانسه، اسرائیل، استونی و ایسلند است.
مسابقه برای Vera Rubin
نقشه راه سختافزاری اکنون بر معماری Vera Rubin و Blackwell Ultra (B300/GB300) متمرکز است.
CoreWeave ادعا میکند در سه ماهه دوم ۲۰۲۶ نخستین اعتبارسنجی سطح سیستم و Bring-up مدل Vera Rubin NVL72 در صنعت را انجام داده است. Nebius نیز اولین واحدهای Vera Rubin NVL72 خود را دریافت کرده و در حال اعتبارسنجی محاسبات، شبکه و ارکستراسیون است.
Lambda به عنوان شریک لانچ GTC ۲۰۲۶ برای CPUهای Vera و Quantum-X800 InfiniBand با اپتیکهای بستهبندیشده (CPO) عمل کرد. Crusoe نیز حمایت خود را از لانچ CPUهای Vera و مدلهای NVIDIA Nemotron 3 اعلام کرد.
در مورد Blackwell Ultra، شرکت Nebius تنها ارائهدهندهای است که قیمت On-demand مدل B300 را منتشر کرده است. CoreWeave مدلهای GB300 NVL72 و HGX B300 را در وضعیت «تماس با فروش» قرار داده، هرچند نرخ Spot مدل B300 را ۳۵.۸۴ دلار به ازای هر نود ۸-GPU اعلام کرده است. قرارداد مایکروسافت با Lambda به طور خاص شامل سیستمهای GB300 NVL72 است، در حالی که گزارش شده قرارداد مایکروسافت با Nebius بیش از ۱۰۰,۰۰۰ تراشه GB300 را پوشش میدهد.
مشارکتهای استراتژیک و سفارشات معوقه
قراردادهای لنگری (Anchor deals) در حال تعریف بقای این ابرها هستند و به سمت مدلهای «Take-or-pay» و کف بهرهوری حرکت میکنند.
Nebius در مارس ۲۰۲۶ قراردادی پیچیده با متا امضا کرد که شامل ۱۲ میلیارد دلار سفارش کلاستر ۵ ساله از سال ۲۰۲۷ است. قرارداد دوم (تا سقف حدود ۲۷ میلیارد دلار) به متا اجازه دسترسی به ظرفیتهای فروشنرفته را میدهد و متا را موظف میکند اگر Nebius نتواند آنها را به دیگران بفروشد، خودش آنها را بخرد تا کف درآمدی تضمین شود. این شرکت همچنین قراردادی بین ۱۷.۴ تا ۱۹.۴ میلیارد دلاری با مایکروسافت دارد.
CoreWeave همچنان به آزمایشگاههای پیشرو (Frontier labs) خدمات میدهد؛ قراردادهای افشا شده شامل Anthropic، OpenAI و Meta و همچنین شرکتهایی مانند Cognition، Databricks و Hudson River Trading است. مدل قراردادی آن به شدت بر تعهدات چندساله Take-or-pay متکی است.
Lambda یک قرارداد چند میلیارد دلاری با مایکروسافت و گزارشهایی از اجارهبک (Lease-back) حدود ۱۸,۰۰۰ GPU با انویدیا به مبلغ ۱.۵ میلیارد دلار را در اختیار دارد.
Groq از ۱۲ اوت ۲۰۲۶ به عنوان شریک ابری انویدیا (NVIDIA Cloud Partner) فعالیت میکند. این شرکت قصد دارد ظرفیت GPUهای انویدیا را در کنار ابر استنتاج LPU اختصاصی خود ادغام کند که در حال حاضر به بیش از ۶ میلیون توسعهدهنده در GroqCloud خدمات میدهد.
تطبیق بار کاری (Workload Matching)
برای آموزشهای در مقیاس Frontier که شامل بیش از ۱۰,۰۰۰ GPU است، CoreWeave و Nebius به دلیل مقیاس گزارششده در SEC و تجربه در NVL72، گزینههای اصلی هستند. CoreWeave سابقه قابلیت اطمینان رتبه پلاتینیوم را ارائه میدهد، در حالی که Nebius قیمتهای متعهدانه تهاجمیتری برای ظرفیتهای سال ۲۰۲۷ فراهم میکند.
آموزشهای اندازه متوسط (۱۶ تا ۵۱۲ GPU) به بهترین شکل توسط خوشههای یککلیکی (1-Click Clusters) Lambda (با دورههای ۲ هفته تا ۱ سال) یا B200های On-demand شرکت Nebius پشتیبانی میشوند. برای کارهای حافظهمحور با بودجه محدود، H200 شرکت Crusoe با ۴.۲۹ دلار بهصرفهترین گزینه Hopper است.
آزمایشهای حساس به بودجه میتوانند از H100های Preemptible شرکت Nebius با ۲.۱۵ دلار یا H100های Spot شرکت CoreWeave با ۲.۴۶ دلار استفاده کنند. Lambda تنها ارائهدهنده اصلی در این سطح است که لایه Spot ندارد.
استنتاج با تأخیر کم همچنان در قلمرو نقاط انتهایی (Endpoints) مدل LPU در GroqCloud است. برای کسانی که استنتاج مبتنی بر GPU نیاز دارند، Nebius Token Factory و Crusoe Managed Inference جایگزینهای اصلی با نرخهای منتشر شده به ازای هر توکن هستند.
این چشمانداز نشان میدهد که دوران «کالایی» (Commodity) اجاره GPU به پایان رسیده است. ما وارد عصر ابرهای تخصصی شدهایم که در آن انتخاب شما بستگی به این دارد که آیا کمترین نرخ ساعتی، بالاترین رتبه پایداری یا دسترسی زودهنگام به تراشههای جدید انویدیا را میپسندید.
گام بعدی شما
- اگر به دنبال پایداری حداکثری برای آموزش مدلهای بنیادی هستید، رتبه Platinum شرکت CoreWeave را بررسی کنید.
- برای کاهش هزینههای استنتاج در مقیاس کوچک، نرخهای Preemptible شرکت Nebius را با نرخهای Spot شرکت CoreWeave مقایسه کنید.
- اگر نیاز به حافظه بالا (VRAM) دارید، قیمتهای H200 در Crusoe را به عنوان بهینهترین گزینه در نظر بگیرید.
اما داستان سختافزاری این تحول حتی شگفتانگیزتر است — به تحلیل ما دربارهی تراشههای Blackwell مراجعه کنید.



گفتگو