اگر امروز مدیر یک شرکت هستید که روی ابزارهای هوش مصنوعی سرمایهگذاری میکنید، باید بدانید که غولهای فناوری در حال پیشبرد یک قمار تریلیون دلاری هستند که هر لحظه ممکن است به دلیل نبود بازگشت سرمایه فرو بپاشد. بزرگترین سرمایهگذاران هوش مصنوعی در جهان تا سال ۲۰۲۷، مبلغ ۱.۱ تریلیون دلار روی مراکز داده شرط بستهاند، اما محاسبات مربوط به بازگشت سرمایه (ROI) بهطور خطرناکی در حال تنگ شدن است. طبق پژوهش جسیکا واکتر (Jessica Wachter)، استاد مالیه در مدرسه وارتون دانشگاه پنسیلوانیا، شرکتهای هوش مصنوعی برای رسیدن به نقطه سربهسر تا سال ۲۰۳۰، باید بهرهوری خود را ۲.۷ برابر افزایش دهند.
این محاسبه با در نظر گرفتن هزینه سرمایه، بازده مورد نیاز ۱۵ درصدی و استهلاک سریع سختافزار انجام شده است. واکتر که پیشتر بهعنوان اقتصاددان ارشد SEC و مدیر بخش تحلیلهای اقتصادی و ریسک در این سازمان خدمت میکرد، هشدار میدهد که اگر این جهش بهرهوری رخ ندهد، ساختوسازهای فعلی به بزرگترین تخصیص نادرست سرمایه در تاریخ بشر تبدیل خواهد شد.
این تنش مالی در حالی رخ میدهد که صنعت از مصرف ذخایر نقدی به سمت استقراض سنگین حرکت میکند. «هایپراسکیلرها» (Hyperscalers) — شامل الفابت (Alphabet)، مایکروسافت (Microsoft)، آمازون (Amazon)، متا (Meta) و اوراکل (Oracle) که با OpenAI همکاری میکند — دیگر فقط ابزار نمیسازند؛ آنها در حال بنا کردن امپراتوری فیزیکی از سیلیکون و برق هستند که بهزودی میتواند ۳٪ از تولید ناخالص داخلی آمریکا را تشکیل دهد.
تصور کنید حباب داتکام دهه ۹۰ میلادی را، اما در بازهای بسیار کوتاهتر و با مقیاسی تریلیون دلاری. در حالی که اینترنت در نهایت سودآور شد، قمار فعلی هوش مصنوعی به سه پیروزی همزمان وابسته است: رشد عظیم درآمدها، افزایش بهرهوری اقتصادی در سطح کلان و توانایی مدلهای پیشرو (Frontier Models) گرانقیمت برای شکست دادن جایگزینهای ارزانتر و «بهاندازه کافی خوب».
شکاف درآمدی
به گزارش گری گنسلر (Gary Gensler)، رئیس سابق SEC و استاد فعلی MIT، تضاد شدیدی میان هزینهها و درآمدها وجود دارد. در حالی که هایپرسکیلرها برنامهریزی کردهاند تریلیونها دلار هزینه کنند، کل درآمدهای هوش مصنوعی در سال جاری تنها بین ۱۵۰ تا ۲۰۰ میلیارد دلار تخمین زده میشود. او این وضعیت را یک «شرطبندی زنجیرهای» (Parlay Bet) توسط بازارهای سرمایه و کل اقتصاد مینامد.
این تبِ هزینهکرد هیچ نشانهای از کاهش ندارد. برخی پیشبینیها حاکی از آن است که کل سرمایهگذاریهای سرمایهای هایپرسکیلرها در چهار سال آینده ممکن است از ۵ تریلیون دلار فراتر رود. این رقم نشاندهنده یکی از بزرگترین سرمایهگذاریهای تکصنعتی در تاریخ است.
حتی جیبهای عمیقترین شرکتها هم در حال خالی شدن است. الفابت در آخرین گزارش سه ماهه خود اعلام کرد که هزینههای زیرساختی هوش مصنوعی، تقریباً ۱۲۰ میلیارد دلار درآمد آن را بلعیده است. این اتفاق منجر به کسری جریان نقدی آزاد ۵.۹ میلیارد دلاری شد؛ نخستین بار از زمان عرضه اولیه این شرکت در سال ۲۰۰۴. این موضوع نشان میدهد که جریان نقدی آزاد — یعنی جریان نقدی عملیاتی منهای هزینههای سرمایهای — برای این گروه از شرکتها در حال ورود به محدوده منفی است.
بمب ساعتی سختافزار
یکی از خطرات نادیده گرفته شده، استهلاک سریع تراشهها است که مانند یک «بمب ساعتی» عمل میکند. تقریباً ۶۰٪ از هزینههای یک مرکز داده (Data Center) — شبیه به یک کارخانه عظیم که بهجای تولید کالا، دادهها را پردازش میکند — به سختافزارهای محاسباتی، بهویژه تراشههای GPU (واحد پردازش گرافیکی) وابسته است.
از آنجا که عملکرد تراشهها تقریباً هر دو سال یکبار دو برابر میشود، مراکز چند میلیارد دلاری امروز ریسک تبدیل شدن به «لاشه» یا داراییهای رها شده (Stranded Assets) را تا پایان دهه دارند. مالکان برای رقابتی ماندن، باید میلیاردها دلار دیگر برای تراشههای نسل بعد هزینه کنند، در حالی که هنوز در حال پرداخت بدهیهای سختافزارهای فعلی هستند. میهیر کشیرساگار از مرکز سیاستگذاری فناوری اطلاعات پرینستون هشدار میدهد که بدون این سرمایهگذاریهای مداوم، این مراکز به ساختمانهای بیمصرفی تبدیل میشوند که در سراسر کشور پراکنده شدهاند.
الزامات بهرهوری
برای اینکه این هزینهها پایدار باشند، هوش مصنوعی باید رشد اقتصادی گستردهای ایجاد کند. استاین ون نیووربرگ، استاد مالیه در مدرسه کسبوکار کلمبیا، نگاهی تکاندهنده به اعداد دارد:
- اهداف ظرفیت: تخمینها بر اساس سناریویی است که در آن ۱۸۳ گیگاوات ظرفیت محاسباتی برنامهریزی شده بین سالهای ۲۰۲۵ تا ۲۰۳۲ ساخته شود.
- هزینه هر واحد: او محاسبه میکند که هر گیگاوات تقریباً ۴۱ میلیارد دلار هزینه دارد.
- اهداف درآمدی: با فرض حداقل بازده مورد پذیرش سرمایهگذاران یعنی ۱۰٪، درآمدهای سالانه «مطلوب» باید تا سال ۲۰۳۲ به حدود ۳.۷ تریلیون دلار برسد.
دارون عجماوغلو (Daron Acemoglu)، اقتصاددان MIT و برنده جایزه نوبل ۲۰۲۴، استدلال میکند که اگر افزایش بهرهوری رخ ندهد، مردم بهمرور از هوش مصنوعی «دلزده» میشوند. این اتفاق همزمان رشد درآمدها را محدود کرده و سرمایهگذاریها را سقوط میدهد. این نگرانیها با یافتههای اخیر همسو است که نشان میدهد نرخ موفقیت عاملهای هوش مصنوعی در وظایف تخصصی هنوز زیر ۲۵٪ است و شکافی عمیق میان وعدهها و عملکرد واقعی وجود دارد. در حال حاضر، آمارهای کلان اقتصادی در سطح کل اقتصاد، رشد بهرهوری ناچیزی ناشی از هوش مصنوعی نشان میدهند.
مهندسی مالی پیچیده
شرکتها برای تأمین بودجه این گسترش، از ساختارهای مالی بهشدت پیچیده و «بیزانتینی» استفاده میکنند. مورگان استنلی (Morgan Stanley) تخمین میزند که بیش از نیمی از ۲.۹ تریلیون دلار هزینه بین سالهای ۲۰۲۵ تا ۲۰۲۸ از «سرمایههای خارجی» تأمین خواهد شد.
این استقراض، شبکهای از ریسکها را ایجاد میکند که به عموم مردم میرسد. ون نیووربرگ اشاره میکند که مؤسسات مالی بهعنوان وامدهنده، ضامن یا پشتیبان صندوقهای اعتبار خصوصی در این زنجیره حضور دارند. این ریسک اغلب نامرئی است و در اعماق صندوقهای بازنشستگی و بیمههای عمر دفن شده است و در نهایت به گونهای توزیع شده و پنهان، پشتوانه بیمههای عمر قرار میگیرد.
به عنوان مثال، مرکز داده هایپریون متعلق به متا در لوئیزیانا را در نظر بگیرید. این پروژه که در اواخر ۲۰۲۴ با ۱۰ میلیارد دلار معرفی شد، به گسترشی ۵۰ میلیارد دلاری تبدیل شده است. برای مدیریت ریسک، متا ۸۰٪ سهم این پروژه را به بلو اول کپیتال (Blue Owl Capital)، یک شرکت اعتبار خصوصی متلاطم، منتقل کرد و سرمایهگذاری مشترکی به نام بگنت (Beignet) ایجاد نمود.
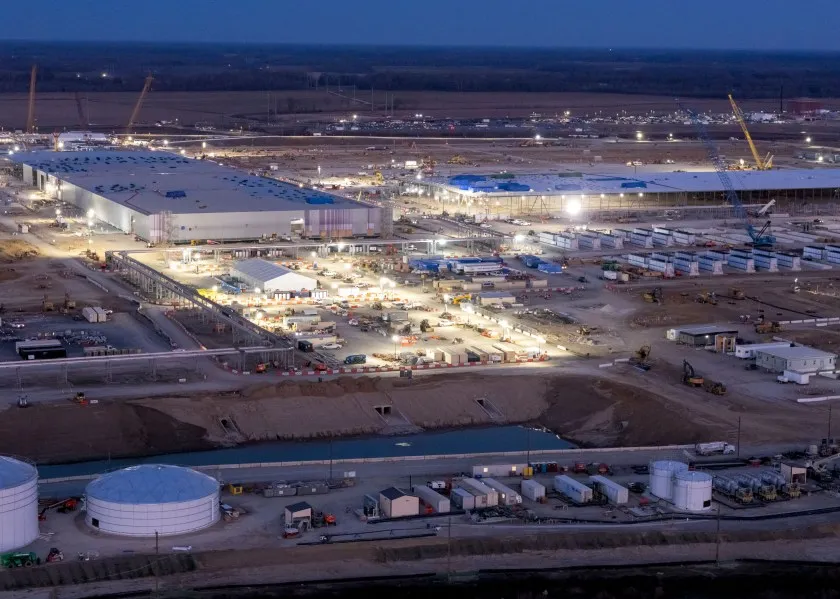
این ساختار شامل شبکهای از شرکتهای مسئولیت محدود (LLC) است:
- بگنت شرکت لایدلی (Laidley LLC) را بهعنوان مالک ملک ایجاد کرد.
- لایدلی مرکز را به شرکت پلیکان لیپ (Pelican Leap LLC)، زیرمجموعه متا، اجاره میدهد.
- متا یک «تضمین ارزش باقیمانده» ارائه میدهد تا در صورت لغو یا عدم تمدید اجاره، مبلغی نقدی برای پوشش ارزش مرکز پرداخت کند.
این اجارهها بهصورت استراتژیک در بازههای چهار ساله تنظیم شدهاند تا با طول عمر مورد انتظار تراشههای GPU مطابقت داشته باشند. ون نیووربرگ هشدار میدهد که اگر متا زودتر از موعد قرارداد را فسخ کند، سرمایهگذاران با یک ساختمان خالی و بدون جریان نقدی مواجه میشوند و باید برای یک مرکز عظیم و تخصصی، مستأجر جدیدی پیدا کنند.
ریسکهای اجتماعی و اقتصادی
این شرطبندیها فقط شرکتی نیستند، بلکه اجتماعیاند. در لوئیزیانا، شرکت انترجی لوئیزیانا (Entergy Louisiana) در حال ساخت نیروگاههای گاز طبیعی برای تأمین نیازهای متا است. مقیاس این پروژه عظیم است: هفت نیروگاه با ظرفیت ۷.۵ گیگاوات، یعنی تقریباً شش برابر برق مصرفی شهر نیورلئان.
اگر متا پس از چهار سال قراردادهای خود را رها کند، نرخبهای برق برای مصرفکنندگان محلی افزایش مییابد تا هزینههای برق مازاد و زیرساختهای رها شده جبران شود. در حالی که انترجی ادعا میکند تضمین ۲۰ ساله از متا دارد، منتقدانی مانند پل ارباجه از اتحادیه دانشمندان دلسوز میپرسند که آیا مارک زاکربرگ تا چهار سال دیگر هنوز به این پروژه علاقهمند خواهد بود یا خیر.
لوگان برک، مدیر اجرایی اتحاد انرژی مقرونبهصرفه، هشدار میدهد که اگر متا به اندازه پیشبینیها به برق نیاز نداشته باشد، مصرفکنندگان هزینه برق مازاد را میپردازند. او این سؤال را مطرح میکند که آیا فهرست متغیر مؤسسات مالی، توافقات موجود را در طول دو دهه محترم خواهند شمرد یا خیر.
علاوه بر این، افزایش بهرهوری وعده داده شده ممکن است به قیمت هزینههای انسانی تمام شود. نظرسنجی از ۶۰۰۰ مدیر ارشد در آمریکا، انگلیس، آلمان و استرالیا نشان میدهد:
- وضعیت فعلی: حدود ۹۰٪ هیچ افزایشی در بهرهوری طی سه سال گذشته گزارش نکردهاند.
- انتظارات آینده: آنها انتظار افزایش کلی ۱.۴۵ درصدی را در سه سال آینده دارند (مدیران آمریکایی پیشبینی ۲.۲۵ درصدی دارند).
- بهای این رشد: مدیران پیشبینی میکنند این رشد از طریق افزایش فروش و در عین حال کاهش شدید تعداد کارکنان حاصل شود.
- هزینههای بخش خصوصی: این نظرسنجی نشاندهنده ۲۸۰ میلیارد دلار هزینه هوش مصنوعی در بخش خصوصی تا پایان ۲۰۲۶ است.
مسیر سقوط
تاریخ نشان میدهد که یک «عقبنشینی» اجتنابناپذیر است. چه در سال ۲۰۲۵ رخ دهد و چه در ۲۰۲۹، حباب زمانی میترکد که ظرفیت از تقاضا پیشی بگیرد یا هزینه بدهیها غیرقابل تحمل شود. گری گنسلر معتقد است نرخ هزینهها ممکن است سال آینده بهسادگی «ثابت» شود یا تا سال ۲۰۲۸، پس از رسیدن به ظرفیت کافی، یک عقبنشینی ناگهانی رخ دهد.
با این حال، یک سقوط ممکن است در واقع نجاتبخش فناوری باشد. ویجای پاند، سرمایهگذار خطرپذیر، استدلال میکند که سقوط «بهترین اتفاق» برای این فناوری است؛ زیرا شور و شوق غیرمنطقی را از بین میبرد و سرمایهگذاران را بهجای ساخت مراکز میلیارد دلاری در هر زمین خالی، روی ارزشهای پایدار متمرکز میکند.
ما این الگو را دیدهایم. سقوط داتکام در سال ۲۰۰۰ منجر به رکودی خفیف در ۲۰۰۱ شد، و رکود بزرگ ۲۰۰۷ نیز با مهندسی مالی مشابه با استفاده از نهادهای با مقاصد خاص (SPV) پیشدرآمد داشت. با این حال، زیرساختهای فیبر نوری حاصل از حباب مخابراتی، ستون فقرات گوگل، آمازون و فیسبوک شد.
اما این بار ریسک متفاوت است. باور به اینکه «بزرگتر یعنی باهوشتر» (Scaling) هنوز اثبات نشده است. با ظهور مدلهای ارزانتر و «بهاندازه کافی خوب» و مدلهای محلی کوچک، ضرورت مراکز داده میلیارد دلاری زیر سؤال رفته است. در این راستا، مطالعات اخیر استنفورد نشان میدهد که مدلهای زبانی کوچک در ۸۱٪ وظایف با مدلهای ابری برابری میکنند، که این امر میتواند مدل اقتصادی هایپرسکیلرها را بهشدت به چالش بکشد. اگر رشد بهرهوری از مدلهایی مثل دیپسیک (DeepSeek) حاصل شود و نه از هایپرسکیلرها، درآمدهای این غولها ممکن است فرو بپاشد.
برای شما بهعنوان کاربر، این بدان معناست که «انقلاب هوش مصنوعی» در حال حاضر یک ابزار مالی پرریسک (Derivative) است. ابزارهای شما ممکن است بهبود یابند، اما شرکتهای ارائهدهنده آنها روی طنابی باریک بین یک عصر صنعتی جدید و یک فروپاشی مالی سیستماتیک راه میروند.
گزارشهای سه ماهه جریان نقدی آزاد (Free Cash Flow) پنج غول هایپرسکیلر را در ۱۸ ماه آینده زیر نظر بگیرید. اگر کسریهای مالی بدون جهش در درآمدهای سازمانی افزایش یافت، بدانید که زمان عقبنشینی زودتر از حد انتظار آغاز خواهد شد.
گام بعدی شما
- گزارشهای سه ماهه جریان نقدی آزاد پنج غول هایپرسکیلر را در ۱۸ ماه آینده زیر نظر بگیرید.
- اگر کسریهای مالی بدون جهش در درآمدهای سازمانی افزایش یافت، بدانید که زمان عقبنشینی نزدیک است.
- به دنبال مدلهای کوچکتر و بهینهتر باشید؛ چرا که احتمالاً برنده واقعی این نبرد اقتصادی خواهند بود.
اما داستان سختافزاری این تحول حتی شگفتانگیزتر است — به تحلیل ما دربارهی تراشههای Blackwell مراجعه کنید.



گفتگو