تصور کنید شرکتی را که برای ده سال آینده اجارهٔ گرانترین آشپزخانههای صنعتی جهان را پیشپرداخت کرده است، اما هیچ قراردادی ندارد که مشتریانش را مجبور به خرید غذا کند. Anthropic اکنون دقیقاً در همین وضعیت است؛ شرکتی که آیندهاش را روی ارزش ۲ تریلیون دلاری بنا کرده، که بزرگترین ارزشگذاری در تاریخ است، اما زیر بار ۵۱۸ میلیارد دلار بدهی غیرقابل لغو برای محاسبات (Compute) — یعنی همان قدرت پردازشی که مثل سوخت برای مدلهای هوش مصنوعی است — کمر خم کرده است. این عدم تقارن مالی وضعیتی مخاطرهآمیز ایجاد کرده است که در آن شرکت، فارغ از اینکه مشتریانش بمانند یا بروند، میلیاردها دلار به شرکای زیرساختی خود بدهکار است. این استراتژی تهاجمی در واقع ادامه سرمایهگذاری عظیم ۵۱۷ میلیارد دلاری شرکت برای زیرساختهای محاسباتی است که پیشتر برای تضمین قدرت پردازشی در بلندمدت برنامهریزی شده بود.
این خبر در حالی منتشر میشود که صنعت هوش مصنوعی از رقابت بر سر «توانایی خام» به نبرد برای «مدلهای کسبوکار پایدار» تغییر مسیر داده است. همانطور که در تحلیل قبلی ما دربارهی اینکه چگونه Anthropic به توسعهدهندگان اجازه میدهد Claude Code را از طریق سیستم جدید Mods سفارشیسازی کنند اشاره کردیم، به نظر میرسد این قابلیتهای محصولی و انعطافپذیری، در واقع ضرورتی است که از فشارهای مالی شدید داخلی متولد شده است. در بازار فعلی، فاصله میان داشتن «بهترین مدل» و داشتن «بهترین بیزنس» هرگز به این اندازه زیاد نبوده است.
صورتحساب ۵۱۸ میلیارد دلاری زیرساخت
طبق اعلام مستندات ۲۶۱ صفحهای لو رفته، Anthropic خود را در تعهدات بلندمدت و عظیمی با شش شریک اصلی گرفتار کرده است. این قراردادها بیشتر شبیه به بدهیهای حاکمیتی دولتهاست تا هزینههای معمول یک استارتاپ:
- Broadcom: ۱۶۱.۲ میلیارد دلار اجاره تجهیزات که عمدتاً غیرقابل لغو است.
- Google: ۱۱۱.۱ میلیارد دلار تا سال ۲۰۳۳، که شامل تعهدات پرداختهای تکمیلی (makeup-payment) میشود.
- Amazon: ۱۱۰ میلیارد دلار تا سال ۲۰۳۶، با شرایط پرداخت تکمیلی مشابه.
- xAI: ۸۴.۵ میلیارد دلار برای تراشههای مبتنی بر انویدیا (اگرچه این مورد یک اعلان لغو ۹۰ روزه دارد).
- Microsoft: ۳۱.۴ میلیارد دلار تا سال ۲۰۳۳.
- AMD: بیش از ۲۰ میلیارد دلار ظرفیت محاسباتی.
بر اساس این گزارش، حدود ۸۰٪ از این مبلغ ۵۱۸ میلیارد دلاری، غیرقابل لغو است یا فارغ از اینکه Anthropic واقعاً از این ظرفیت استفاده کند یا خیر، باید پرداخت شود. این یعنی حتی اگر شرکت از این ظرفیت استفاده نکند یا اگر درآمدش سقوط کند، این مبالغ همچنان بر عهده شرکت است. در سه ماهه اول ۲۰۲۶، شرکت به ازای هر یک دلار درآمد، ۷۱ سنت هزینه محاسبات پرداخته است؛ نرخی که تقریباً هیچ جای خطایی باقی نمیگذارد و باعث میشود حاشیه سودهای سنتی در خدمات ابری (Cloud) در مقایسه با آن، بسیار لوکس و ایدهآل به نظر برسند.
بمب ساعتی ریزش مشتریان
در حالی که هزینهها قفل شدهاند، درآمدها هر لحظه در خطرند. در این اسناد اعترافی تکاندهنده در قالب یک جمله پنج کلمهای وجود دارد که هر سرمایهگذاری را به فکر فرو میبرد: «سازمانها هر زمان بخواهند میتوانند بروند». این هشدار نشان میدهد بسیاری از بزرگترین مشتریان، قرارداد بلندمدتی ندارند و میتوانند هزینههای خود را کاهش داده یا بهطور کلی متوقف کنند. این یک نقطه ضعف حیاتی است، زیرا ۸۰٪ درآمد Anthropic از بخش سازمانی میآید، در حالی که این رقم برای OpenAI حدود ۴۰٪ است.
ریسک تمرکز مشتریان نیز بسیار بالاست. به نقل از این سند، تنها دو مشتری ناشناس، نزدیک به ۲۵٪ از درآمد سال ۲۰۲۵ شرکت را ساختهاند (هر کدام ۱۲٪). اگرچه تا آوریل ۲۰۲۶ بیش از ۱۰۰۰ کسبوکار سالانه بیش از یک میلیون دلار هزینه کردهاند — رقمی که در کمتر از دو ماه دو برابر شد — اما این «توافقات شفاهی» هیچ ضمانت قانونی در برابر کوچ ناگهانی مشتریان به سمت رقبایی مانند OpenAI، Google یا مدلهای وزنهای باز (Open Weights) مانند Qwen یا Llama فراهم نمیکند.
رشد در برابر سودآوری
اعداد رشد در ظاهر خیرهکننده هستند. درآمد شرکت در سال ۲۰۲۵ دوازده برابر شد و به ۴.۶ میلیارد دلار رسید و تنها در سه ماهه دوم ۲۰۲۶، ۱۱.۵ میلیارد دلار بود. تا ژوئیه ۲۰۲۶، نرخ درآمد سالانه (Annualized Revenue Run-rate) به ۶۵ میلیارد دلار رسید و سرمایهگذاران انتظار دارند این رقم تا پایان سال به ۱۰۰ تا ۱۲۰ میلیارد دلار برسد.
اما زیانها نیز به همان اندازه عظیماند. شرکت در سال ۲۰۲۵ زیان عملیاتی ۸.۰۶ میلیارد دلاری گزارش کرد که نسبت به ۲.۹۸ میلیارد دلار در سال ۲۰۲۴ افزایش یافته است. زیان خالص ۴۱.۹۷ میلیارد دلاری است؛ رقمی که اگرچه به دلیل نحوه حسابداری سهام و ابزارهای تبدیلپذیر متورم شده، اما همچنان یک پرچم قرمز بزرگ در صفحه اول گزارش است.
با وجود اینکه تحلیلگران تخمین میزنند Anthropic در سه ماهه دوم ۲۰۲۶ اولین سود عملیاتی خود (حدود ۵۵۹ میلیون دلار) را ثبت کرده، اما این حاشیه سود در برابر بدهی ۵۱۸ میلیارد دلاری بسیار ناچیز و لبهتیغ است. دفاع شرکت این است که تقاضا برای هوش مصنوعی پیشرفته، «عمدتاً توسط در دسترس بودن محاسبات» محدود میشود و آنها شرطبندی کردهاند که تقاضا سریعتر از تعهدات عظیم تأمین آنها رشد کند.
واکنش بازار و جامعه فنی
بازارهای پیشبینی در Polymarket نشاندهنده شکاف در دیدگاههاست. معاملهگران در اکتبر ۲۰۲۶، شانس Google را برای داشتن «بهترین مدل» ۶۵٪ و Anthropic را ۳۶٪ میدانند (که پس از انتشار Gemini 4 Argon، در این هفته ۵۳٪ کاهش یافته است). با این حال، ۵۲٪ معتقدند تا پایان سال، Anthropic پیشتازی خواهد کرد (در مقابل ۳۸٪ برای گوگل).
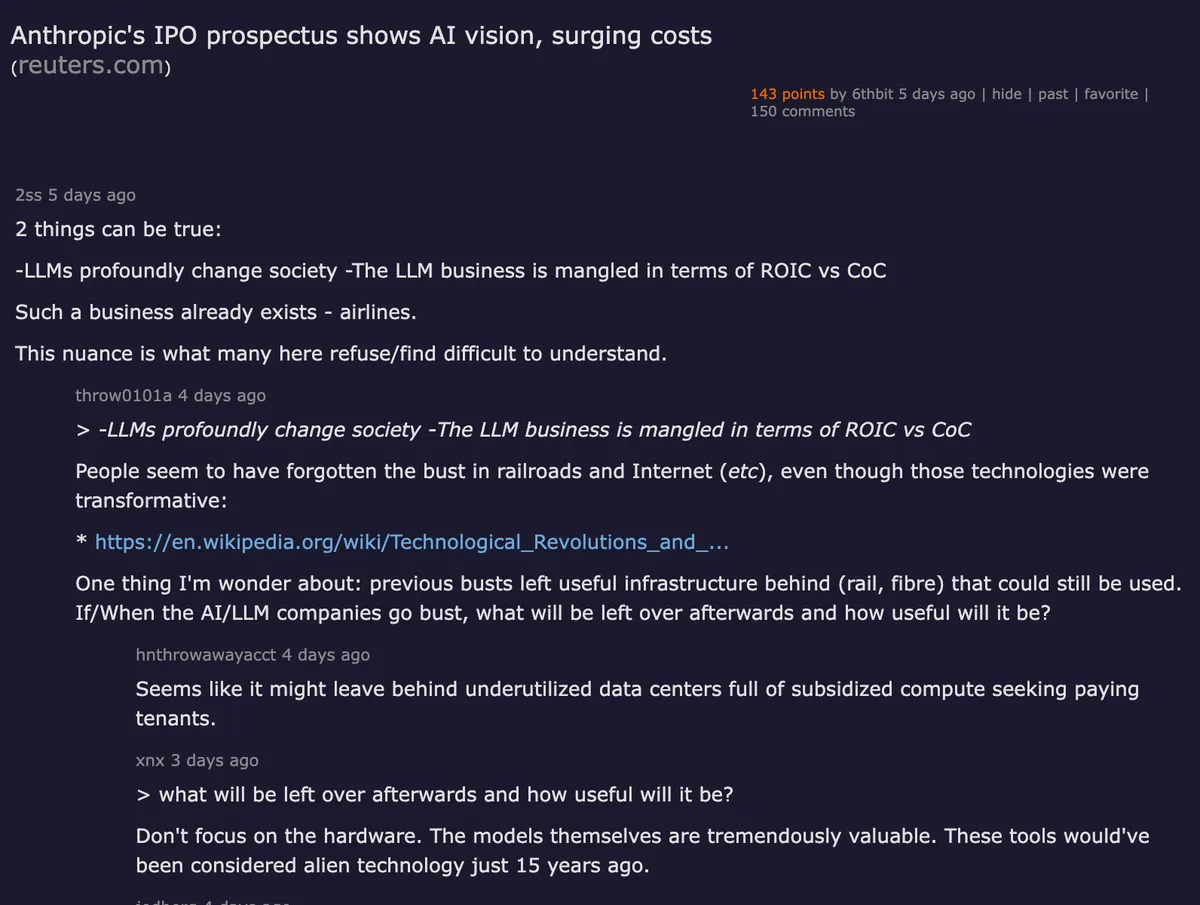
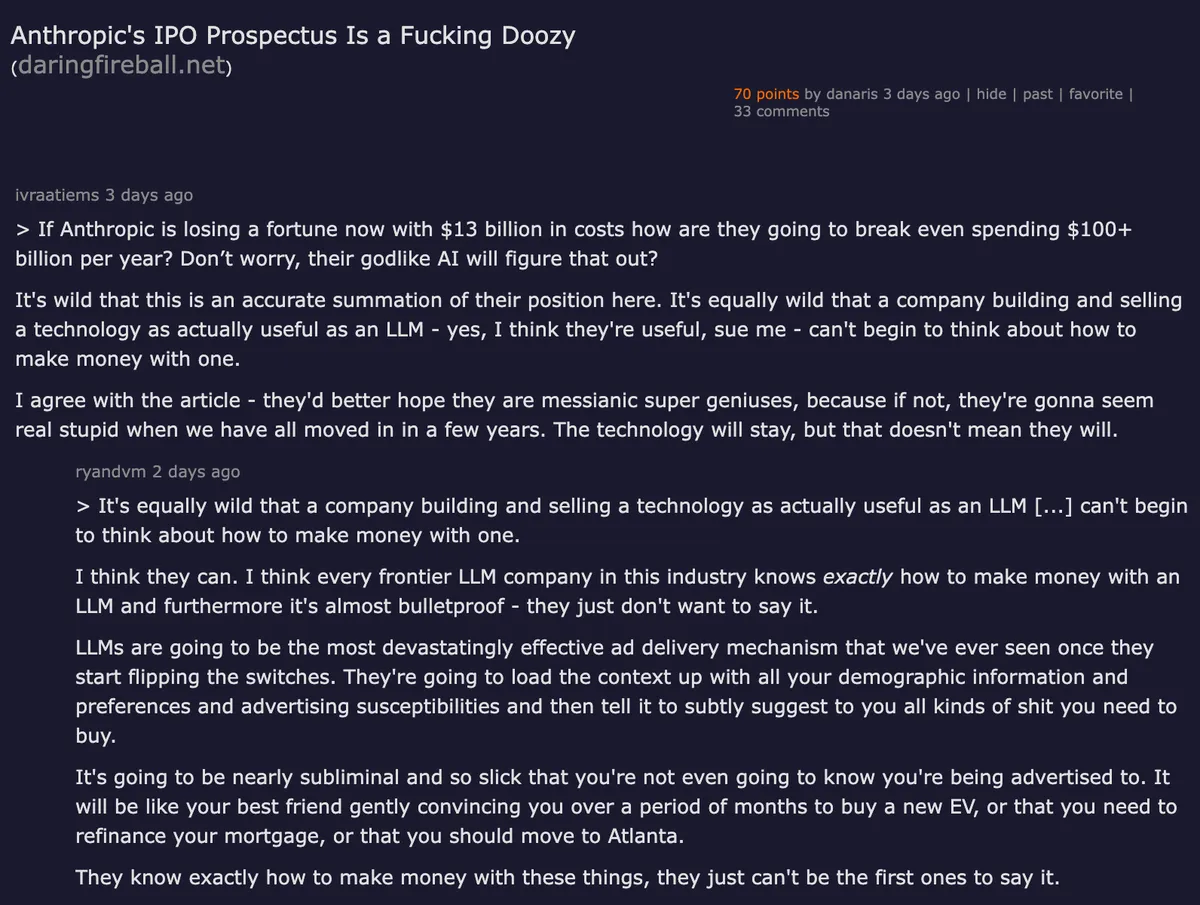
واکنش جامعه فنی تند و بصری بوده است. در Hacker News، توسعهدهندگان در رشتهتوییکی با ۱۵۰ نظر و ۱۴۳ امتیاز، نسبت هزینه محاسبات به درآمد را کالبدشکافی کردند. رشتهتوییک دیگری با عنوان «اسناد عرضه اولیه Anthropic یک فاجعه است»، بر ۸۰ صفحه مربوط به عوامل ریسک و افشاهای مربوط به خطرات وجودی تمرکز کرده است.
تحلیلگران Heavy Lifting در ساباستک اشاره کردند که تقریباً یکسوم از کل سند ۲۶۱ صفحهای — یعنی در مجموع ۸۰ صفحه — به افشای ریسکها اختصاص دارد؛ از جمله هشدار صریح اینکه هوش مصنوعی «میتواند ریسکهای فاجعهبار یا وجودی برای بشریت ایجاد کند». این موضوع با هشدار Anthropic به سرمایهگذاران درباره ریسکهای وجودی در آستانه عرضه عمومی همسو است که نشان میدهد شرکت حتی در اوج رشد، از پیامدهای ناگوار فناوری خود بیمناک است.
شخصیتهای صنعت نیز واکنش نشان دادهاند. پل گراهام در X ارزش ۲ تریلیون دلاری را نتیجه طبیعی سرعت رشد دانست. در مقابل، بیل گورلی بر شکاف میان بیانیههای مطبوعاتی شرکتها و واقعیتهای مربوط به امنیت و آگاهی سازمانهای بالغ تأکید کرد. مجله Forbes نیز اشاره کرد که با ضریب درآمد ۳۰ برابر، ارزش ضمنی شرکت باید از ۳ تریلیون دلار بگذرد و هدف ۲ تریلیون دلاری در واقع یک «تخفیف» به نظر میرسد.
فشار استراتژیک
تحلیلگران Forrester پیش از این به خریداران سازمانی توصیه کردهاند که «در برابر قراردادهای بلندمدت مقاومت کنند تا در دام یک فروشنده نیفتند» و میزان مواجهه خود را با افزایش هزینههای مبتنی بر مصرف شناسایی کنند. برخی سازمانها دقیقاً به دلیل هزینههای مصرف، از Claude Code فاصله گرفتهاند.
این نشان میدهد که Anthropic تحت فشار هیئتمدیره پس از عرضه اولیه برای رشد درآمد فصلی، احتمالاً سعی میکند قیمتها را برای مشتریانی که در حال حاضر به قیمت حساس هستند، بالا ببرد. مورد شرکت ServiceNow که گزارش شده بود بودجه سالانه خود برای کلود را به دلیل افزایش قیمتها رد کرده، گواه این تنش است: میزان استفاده بالاست، اما حساسیت به قیمت نیز به همان اندازه زیاد است.
این یک چرخه خطرناک میسازد: اگر Anthropic برای پوشش بدهیهای محاسباتی قیمتها را بالا ببرد، ممکن است ریزش همان مشتریانی را تسریع کند که برای پرداخت این بدهی به آنها نیاز دارد. طرفداران شرکت استدلال میکنند که آنها در ۷۰٪ قراردادهای رودررو با OpenAI پیروز میشوند که نشاندهنده یک خندق محصولی عمیق است، اما «استفاده چسبنده» با «تعهد قراردادی» متفاوت است.
تحلیل: ضرورت مدلهای چندگانه
برای خریدار سازمانی، این اسناد یک هشدار است. این حقیقت که Anthropic — به عنوان یکی از پیشتازان این حوزه — نمیتواند مشتریانش را با قرارداد قفل کند، ثابت میکند که «قابلیت جابجایی مدل» (Model Portability) تنها شبکه ایمنی واقعی است. تکیه بر یک فروشنده واحد، یک ریسک تمرکز است که خود فروشندگان اعتراف میکنند نمیتوانند آن را کاهش دهند.
برای سرمایهگذاران، ارزش ۲ تریلیون دلاری فرض را بر این میگذارد که مسیر رشد تا ابد ادامه یابد. این به معنای تقریباً ۲۰ برابر درآمد آتی است. برخلاف شرکتهای سنتی SaaS با نرخ حفظ خالص بالا و قراردادهای قفلشده، درآمد Anthropic هر سه ماه یکبار به دست میآید. اگر جایگزینی «به اندازه کافی خوب» (مانند GPT-6.1 Sol) با ۳۰٪ هزینه عرضه شود، ارزش ۲ تریلیون دلاری میتواند تبخیر شود در حالی که بدهی ۵۱۸ میلیارد دلاری همچنان باقی میماند.
گام بعدی شما
- گزارش سود سه ماهه سوم ۲۰۲۶ را بهخصوص برای معیار «نرخ حفظ درآمد خالص» (Net Revenue Retention) دنبال کنید؛ دادهای کلیدی که در اسناد عرضه اولیه بهطور مشکوکی حذف شده است. در حالی که شرکتهایی مانند Snowflake، Databricks و Palantir به دلیل قراردادهای بلندمدت این نرخها را منتشر میکنند، سکوت Anthropic خود یک داده است.
- کاربران سازمانی باید لایههای انتزاعی مانند LiteLLM یا مسیریابهای سفارشی را پیاده کنند تا در صورت جهش قیمتها، بتوانند مدل خود را فوراً تغییر دهند.
- وابستگی به AWS را به دقت بررسی کنید؛ آمازون همزمان بزرگترین شریک توزیع و دومین طلبکار زیرساختی این شرکت است. این همسویی تا زمانی که به نفع هر دو باشد، کار میکند.
کلام آخر
اسناد عرضه اولیه Anthropic یک شاهکار در قاببندی استراتژیک است. این گزارش با داستان رشد شروع میشود — ۱۱.۵ میلیارد دلار درآمد فصلی، رشد سالانه ۱۲ برابری و ترکیب ۸۰ درصدی سازمانی — و ریسکهای ساختاری مانند نبود قراردادهای بلندمدت، تمرکز شدید مشتریان و ۵۱۸ میلیارد دلار بدهی محاسباتی غیرقابل لغو را در لایههای زیرین دفن میکند.
بازار احتمالاً در ابتدا به داستان رشد پاداش میدهد. هوش مصنوعی معامله دهه است و بازارهای پیشبینی نشان میدهند Anthropic بهترین مدل را دارد. اما اعتراف به ریسک ریزش مشتریان، مانند «قناری در معدن زغالسنگ» است. وقتی مدل پیشرو بعدی از گوگل، متا یا یک رقیب با وزنهای باز و بودجه زیاد برسد، مشتریان سازمانی Anthropic برای ترک شرکت نیازی به شکستن هیچ قراردادی نخواهند داشت؛ آنها فقط تمدید نمیکنند. و Anthropic همچنان ۵۱۸ میلیارد دلار به گوگل، آمازون، برودکام، xAI، مایکروسافت و AMD بدهکار خواهد بود. این دیگر یک «عامل ریسک» نیست؛ این خودِ مدل کسبوکار است.



گفتگو