اگر امروز یک نرمافزار فقط به شما کمک میکند تا کارهایتان را سریعتر انجام دهید، احتمالاً جایگاهش را به سیستمی میبازد که کل آن کار را بهتنهایی انجام دهد. این همان تغییری است که Touring Capital با صندوق ۳۳۰ میلیون دلاری خود که در سال ۲۰۲۵ با استقبالی بیش از حد (Oversubscribed) بسته شد، هدف قرار داده است. این حرکت نشاندهنده یک چرخش استراتژیک به سمت «لایه کاربردی» (Application Layer) است.
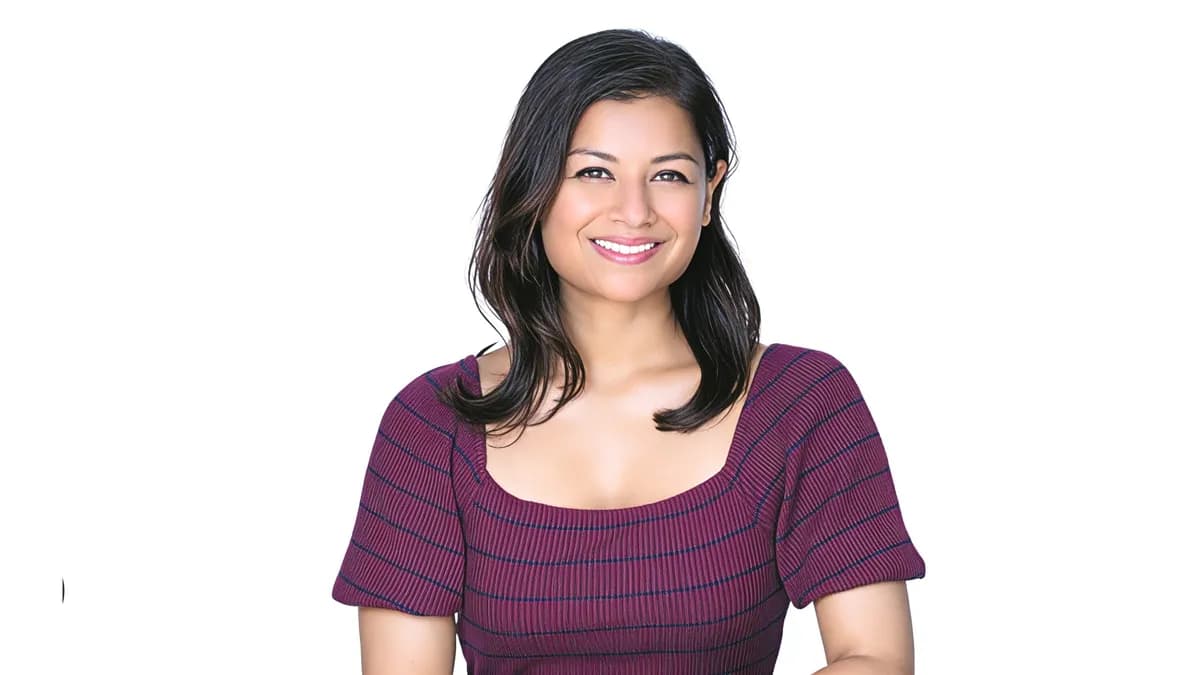
به نقل از پرییا سایپراساد (Priya Saiprasad)، شریک ارشد این مجموعه، شرکتهای ارزشمند آینده آنهایی نیستند که صرفاً دستیار کارکنان باشند، بلکه باید بتوانند واقعاً «کار» را انجام دهند. این رویکرد در حالی مطرح میشود که مدلهای بنیادی (Foundation Models) — شبیه به موتورهای قدرتمندی که میتوانند هر ماشینی را به حرکت درآورانند اما خودشان مقصد ندارند — به کالاهایی عمومی و در دسترس تبدیل شدهاند.
همانطور که در تحلیلهای قبلی ما دربارهی اقتصاد مدلهای زبانی اشاره کردیم، رقابت دیگر بر سر اینکه «چه کسی مدل قدرتمندتری دارد» نیست، بلکه بر سر این است که «چه کسی این هوش را در یک گردش کار پیچیده و واقعی پیاده میکند».
سایپراساد سابقهای عمیق و تخصصی در پیشبرد این تز دارد. مسیر شغلی او ترکیبی از سرمایهگذاری جسورانه (VC)، ادغام و تملک (M&A) و فناوریهای سازمانی است. او پیش از این به عنوان شریک در SoftBank Vision Fund فعالیت میکرد و در آنجا رهبری سرمایهگذاری در شرکتهایی نظیر Pixis، Vendr، Observe.AI، CommerceIQ، Sendoso و Skedulo را بر عهده داشت. تجربه او همچنین شامل تمرکز بر هوش مصنوعی و تحلیل دادهها در Mayfield Fund و عضویت به عنوان یکی از بنیانگذاران M12 (صندوق سرمایهگذاری جسورانه مایکروسافت) است. در M12، سبد سرمایهگذاری او شامل شرکتهایی چون Go1، WorkBoard، PandaDoc، Element AI و Bonsai میشد. در ابتدای مسیر شغلیاش، او در بخش M&A و توسعه شرکتی در Square فعالیت داشت. این گستره از تجربیات — از سرمایهگذاری در مراحل اولیه و رشد گرفته تا پلتفرمهایی که نحوه مقیاسپذیری استارتاپها را شکل میدهند — زیربنای تأسیس Touring Capital شد.
پیدایش Touring Capital
این شرکت که در سانفرانسیسکو مستقر است، بر حمایت از نسل بعدی شرکتهای نرمافزاری مبتنی بر هوش مصنوعی تمرکز دارد. Touring Capital توسط تیمی تأسیس شد که تجربه جمعی آنها در M12، Qualcomm Ventures و SoftBank Vision Fund ریشه دارد. این شرکت بهطور خاص کسبوکارهای مراحل اولیه (Early-stage) و رشد اولیه (Early-growth) را هدف قرار میدهد که در آستانه رسیدن به «تناسب محصول با بازار» (Product-Market Fit) هستند.
طبق اعلام سایپراساد، زمانبندی این تأسیس ناشی از این درک بود که هوش مصنوعی اقتصاد بنیادی نرمافزار را تغییر میدهد. وقتی نرمافزار بهجای تسهیل کار، خودِ کار را انجام میدهد، مدل محصول، بازار هدف (Addressable Market)، مدل قیمتگذاری و اقتصاد شرکتی که آن را ارائه میدهد، بهطور کلی دگرگون میشود. Touring برای بهرهبرداری از این تغییر خاص ساخته شده است؛ تمرکز آن بر مرحلهای است که در آن وعدههای فنی به پذیرش توسط مشتری تبدیل میشود و بنیانگذاران تصمیم میگیرند کدام گردشهای کاری (Workflows) را در اختیار بگیرند.
این تغییر در حالی رخ میدهد که «هوش» ارائه شده توسط مدلهای زبانی بزرگ (LLMs) در حال تبدیل شدن به یک کالا (Commoditized) است. برای سالها، دنیای سرمایهگذاری جسورانه بر این متمرکز بود که چه کسی قدرتمندترین مدل را دارد. اکنون، لبه رقابتی به این تغییر یافته است که چه کسی میتواند این هوش را در یک گردش کار صنعتی خاص و پیچیده به کار گیرد تا اقتصاد آن را بهطور بنیادی تغییر دهد. سایپراساد اشاره میکند که چون مدلها بهطور چشمگیری توانمندتر و در دسترستر شدهاند، کارآفرینان دیگر نیازی ندارند هوش زیربنایی را از صفر بسازند. سؤال دیگر این نیست که «چه کسی بهترین مدل را دارد؟»، بلکه این است که «چه کسی میتواند این هوش را برای حل مشکلی به گونهای به کار ببرد که اقتصاد یا گردش کار را بهطور بنیادی تغییر دهد؟»
تصور کنید در یک دفتر حقوقی یا پزشکی، نرمافزار بهجای پیشنهاد یک قالب متنی، کل پرونده را از لحظه پذیرش تا حل نهایی مدیریت کند. این همان ایده «هوش مصنوعی عمودی» (Vertical AI) است؛ ساخت نرمافزاری که چنان در تار و پود یک صنعت خاص تنیده شود که جایگزینی آن، فارغ از اینکه مدل زیرساختیاش چیست، غیرممکن باشد. Touring Capital روی شرکتهایی تمرکز میکند که در حال نزدیک شدن به تناسب محصول با بازار هستند؛ یعنی مرحلهای که در آن وعدههای فنی به پذیرش مشتری تبدیل شده و بنیانگذاران تعیین میکنند چه مقدار استقلال (Autonomy) را مشتریان خواهند پذیرفت.
معماری یک کسبوکار مقاوم در عصر AI
سایپراساد در مصاحبه با unite.ai تأکید میکند که یک کسبوکار واقعاً مقاوم باید با گذشت زمان و در حین عملیات، قویتر شود. او استدلال میکند که اگرچه یک شرکت ممکن است با بهبود مدلها، مدل زیربنایی خود را بهطور کامل تغییر دهد، اما ارزش کسبوکار نباید به دلیل تغییر مدل از بین برود. او چندین مؤلفه کلیدی را شناسایی میکند که یک شرکت بادوام را از یک «پوسته ساده برای LLM» (LLM Wrapper) جدا میکند:
- خندقهای دادهای اختصاصی (Proprietary Data Moats): شرکت باید دادههایی را مالک باشد یا تولید کند که محصول را در طول زمان بهبود بخشد و مزیتی پایدار ایجاد کند. این شامل مزایای دادهای است که با پیشرفت فناوری عمیقتر میشوند.
- مالکیت گردش کار (Workflow Ownership): نرمافزار باید کنترل واقعی بر فرآیند کار داشته باشد، نه اینکه فقط یک رابط چت جانبی ارائه دهد. این شامل مالکیت رابطه با مشتری، گردش کار خاص و ادغامهای (Integrations) ضروری است. در این راستا، برخی تحلیلها نشان میدهند که نبود حاکمیت بر فرآیندها یکی از موانع اصلی در گسترش موفق عاملهای هوش مصنوعی در مقیاس سازمانی است.
- اعتماد مشتری (Customer Trust): توانایی پذیرش مسئولیت عملیاتی برای یک نتیجه قابل اندازهگیری و جلب اعتماد برای اجرای کارهای بهمرور مهمتر. وقتی مدلها عمومی میشوند، اعتماد به یک تمایز کلیدی تبدیل میشود.
- چرخ لولا (Product Flywheels): چرخهای که در آن استفاده بیشتر منجر به دادههای بهتر، و دادههای بهتر منجر به محصول بهتر میشود که در نهایت کاربران بیشتری را جذب کرده و نتایج را به صورت ترکیبی افزایش میدهد.
سایپراساد اشاره میکند که قابلیتها در هوش مصنوعی بهسرعت همگرا میشوند. اگر تنها مزیت یک شرکت، یک پرامپت هوشمندانه یا رابط کاربری زیبا باشد، ارائهدهندگان مدلهای بنیادی میتوانند با یک بهروزرسانی ساده، آن قابلیت را جذب کنند. ارزش بادوام از «ادغامها و اعتماد برای پذیرش کارهای مهمتر» حاصل میشود. برای ارزیابی این موضوع، Touring Capital دو سؤال همزمان میپرسد: با نسل بعدی مدلها چه چیزهایی برای این کسبوکار ممکن میشود، و کدام بخش از ارزش فعلی آن ممکن است به یک قابلیت استاندارد در مدلهای عمومی تبدیل شود؟
صنایع هدف و نقاط عطف
Touring Capital بهطور خاص صنایعی را هدف قرار داده است که دارای حجم بالای کارهای دانشی، گردشهای کاری پیچیده و بهطور تاریخی نفوذ نرمافزاری کمی بودهاند. سایپراساد چندین بخش را برجسته میکند که به یک نقطه عطف واقعی در AI رسیدهاند، جایی که AI میتواند گردشهای کاری را بازسازی کند، نه اینکه فقط نرمافزار را کارآمدتر کند:
- خدمات مالی: جایی که پژوهشهای دادهای حساس به زمان هنوز پراکنده و دستی است.
- بهداشت و حقوق: جایی که گردشهای کاری تخصصی به افرادی باتجربه وابسته است که اطلاعات را بین سیستمهای مختلف جابجا میکنند.
- صنایع و خودرو: جایی که وظایف عملیاتی نمایندگیها و کارخانهها همچنان دستی یا پراکنده است.
به عنوان مثال، او به شرکت Numa اشاره میکند که از عاملهای (Agents) هوش مصنوعی برای خودکارسازی تعاملات مشتریان و عملیات نمایندگیهای خودرو استفاده میکند، و شرکت Daloopa که AI را در گردشهای کاری دادهای و پژوهشی بسیار حساس به زمان در مؤسسات مالی به کار میگیرد. این شرکتها نمیپرسند «کجا میتوانیم AI را قرار دهیم؟»، بلکه ابتدا یک مشکل معنادار را شناسایی کرده و سپس کل گردش کار را بر اساس قابلیتهای AI بازطراحی میکنند.
سایپراساد تأکید میکند که AI نیاز به تخصص در دامنه (Domain Expertise) را از بین نمیبرد، بلکه آن را مهمتر میکند. برای معرفی موفق AI در یک صنعت تثبیتشده، باید گردش کار را چنان عمیق بشناسید که بدانید اتوماسیون در کجا ارزش ایجاد میکند و در کجا هنوز قضاوت انسانی اهمیت دارد. موفقترین شرکتهای AI عمودی با یک مشکل واقعی شروع میکنند و آن را بر اساس آنچه AI اکنون میتواند انجام دهد بازطراحی میکنند، نه اینکه صرفاً AI را به یک محصول موجود اضافه کنند.
بازتعریف معیارهای سازمانی
ظهور هوش مصنوعی در حال شکستن معیارهای سنتی SaaS است. سایپراساد نسبت به تکیه صرف بر درآمد سالانه تکرار شونده (ARR)، حاشیه سود ناخالص یا نرخهای بازگشت (Retention Rates) هشدار میدهد. او مفهوم «ریزش پنهان» (Latent Churn) را معرفی میکند؛ وضعیتی که در آن یک شرکت ممکن است بهسرعت به دهها میلیون دلار ARR برسد، اما استفاده زیربنایی از محصول در حال کاهش است. مشتری ممکن است همچنان تحت قرارداد باشد، اما تا زمان تمدید، محصول عملاً جایگزین شده است.
برای مقابله با این موضوع، Touring Capital به زیر لایه مدل قیمتگذاری نگاه میکند تا ببیند آیا تعداد گردشهای کاری و نتایج (Outcomes) در طول زمان افزایش مییابد یا خیر. آنها از شاخصهای عملکرد جدیدی استفاده میکنند:
۱. شدت گردش کار (Workflow Intensity): اندازهگیری اینکه آیا مشتری بهمرور زمان به محصول اعتماد میکند تا کارهای بیشتری انجام دهد و آیا استفاده پس از هیجان اولیه استقرار ادامه دارد یا خیر.
۲. ضریب بهرهوری (Efficiency Multipliers): تحلیل اینکه چگونه یک تیم بسیار کوچکتر میتواند خروجی بهمراتب بیشتری تولید کند.
۳. درآمد به ازای هر کارمند تعدیلشده (Revenue per Adjusted Employee): اندازهگیری تأثیر اقتصادی جایگزینی نیروی انسانی با اتوماسیون.
۴. اهرم هزینه (Cost Leverage): تحلیل هزینههای محاسباتی (Compute)، که اکنون به بخشی واقعی از نیروی کار و ساختار هزینه تبدیل شده است.
تصاحب بودجه نیروی انسانی
یکی از جسورانهترین ادعاهای سایپراساد، تغییر از «بودجههای نرمافزاری» به «بودجههای نیروی انسانی» است. بهطور تاریخی، نرمافزار به عنوان ابزاری برای کمک به کارمند در انجام وظایفش فروخته میشد، به این معنی که بودجه نرمافزار جدا از بودجه نیروی انسانی بود. اکنون، اگر نرمافزار بتواند بهطور قابلاطمینانی یک شغل را اجرا کند و نتیجهای قابل اندازهگیری تولید کند، میتواند بودجهای را که پیشتر برای استخدام انسان رزرو شده بود، تصاحب کند.
این امر بازار هدف (TAM) برای نرمافزارهای سازمانی را بهطور قابلتوجهی گسترش میدهد. با این حال، سطح نیاز به قابلیت اطمینان را بالا میبرد. سایپراساد بین یک «دستیار AI» و یک «سیستم AI» که مشتریان برای اجرا به آن اعتماد میکنند، تمایز قائل میشود. مشتریان برای ابزاری که فقط ۹۰٪ دقیق است، قیمتهای سطح نیروی انسانی را پرداخت نخواهند کرد؛ آنها سیستمهایی میخواهند که قابلیت اطمینان، مسئولیتپذیری و نتایج سازگار را نشان دهند. در نهایت، اگر محصول نتواند بهطور مداوم نتیجه وعده داده شده را ارائه دهد، مشتری اهمیتی نخواهد داد که AI آن چقدر پیچیده است.
زیرساخت در برابر اپلیکیشن
با وجود تمرکز بر اپلیکیشنهای عمودی، Touring Capital روی گلوگاههای مقیاسپذیری AI نیز سرمایهگذاری میکند. سایپراساد معتقد است فرصت در هر دو لایه پشته (Stack) وجود دارد و تمرکز باید بر جایی باشد که شرکت میتواند با مقیاس پذیرفتن، جایگاه معناداری بسازد. این شامل شرکتهایی مانند Infinity است که چالش نرمافزاری آمادهسازی تراشههای مختلف AI برای اجرای مدلهای مدرن را حل میکند، و Parasail که به توسعهدهندگان کمک میکند بارهای کاری AI را بدون مدیریت زیرساختهای زیربنایی مستقر و مقیاس کنند.
سایپراساد معتقد است بزرگترین فرصت صرفاً در یک لایه نیست، بلکه در حل مشکلات بادوام است — چه در زیرساخت و چه در اپلیکیشن — که با تکامل کل بازار AI و تقویت اقتصاد تحویل، ارزشمندتر میشوند. کلید اصلی این است که آیا شرکت در حال حل مشکلی بادوام با پتانسیل افزایش ارزش در طول تکامل بازار است یا خیر.
بازار سرمایهگذاری «دمبلشکل»
در نهایت، سایپراساد متوجه روند خطرناکی در تأمین مالی AI شده است. بازار به شکل یک «دمبل» (Barbelled) درآمده است: سرمایههای کلان یا به مراحل بسیار اولیه (Seed) میروند و یا به برندگان بزرگ و اثباتشده. بازار میانی — بهویژه مراحل سنتی سری B و C — بسیار دشوارتر شده است.
از آنجایی که AI به شرکتها اجازه میدهد سریعتر از هر زمان دیگری از صفر به درآمد معنادار برسند، استاندارد رشد بهطور غیرطبیعی بالا رفته است. رشدی که چند سال پیش خارقالعاده تلقی میشد، ممکن است دیگر متمایز نباشد. این موضوع بنیانگذاران را تحت فشار میدهد تا برای معیارهای دور بعدی جذب سرمایه — مانند رشد ۵ یا ۱۰ برابری — بهینهسازی کنند، فارغ از اینکه آیا این مسیر یک کسبوکار بادوام ایجاد میکند یا خیر.
سایپراساد استدلال میکند که فرصتی پنهان برای سرمایهگذارانی وجود دارد که بتوانند شرکتهای اساساً قوی را شناسایی کنند که با این انتظارات افراطی بازار سازگار نیستند و صرفاً توسط چرخه فعلی تأمین مالی AI به جلو رانده نمیشوند. او به بنیانگذاران هشدار میدهد که مراقب باشند تا منحصراً برای انتظارات دور بعدی تأمین مالی محصول نسازند، زیرا بازار میتواند در ۶ تا ۹ ماه بهطور چشمگیری تغییر کند.
این تغییر نشان میدهد که «تب gold rush هوش مصنوعی» در حال ورود به مرحله بلوغ است. برندگان کسانی نخواهند بود که سریعترین اسب را ساختهاند، بلکه کسانی هستند که ضروریترین زیرساختها را برای شهر ساختهاند. خوانندگانی که مایل به یادگیری بیشتر درباره این شرکت VC هستند، میتوانند از Touring Capital بازدید کنند.
گام بعدی شما
- اگر بنیانگذار استارتاپ هستید، بررسی کنید آیا محصول شما یک «پوسته» است یا مالکیت واقعی گردش کار را در دست دارد.
- در مدلهای قیمتگذاری خود، بهجای تعداد کاربر، روی «خروجیهای نهایی» و «جایگزینی نیروی انسانی» تمرکز کنید.
- برای ارزیابی پایداری کسبوکارتان، تحلیل کنید کدام بخش از ارزش فعلی شما ممکن است در بهروزرسانی بعدی مدلهای بنیادی (مثل GPT-5) رایگان شود.
اما داستان سختافزاری این تحول حتی شگفتانگیزتر است — به تحلیل ما دربارهی تراشههای Blackwell مراجعه کنید.



گفتگو