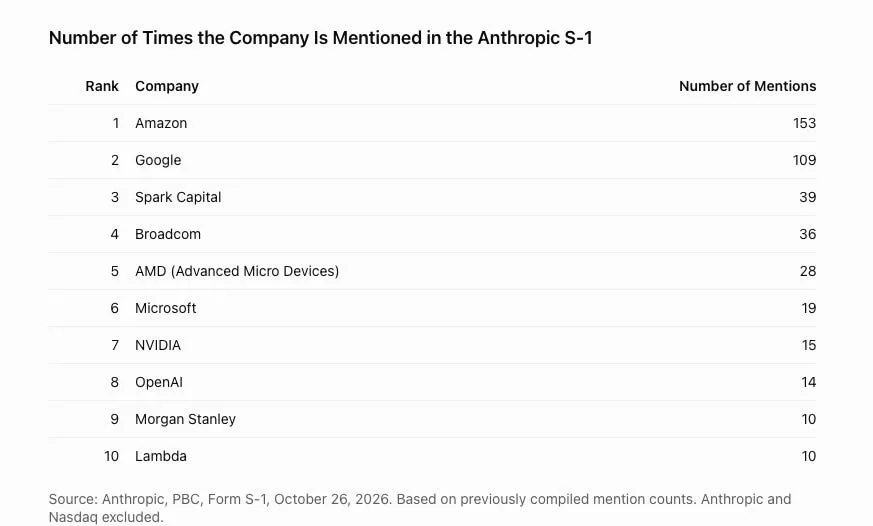
فایل پیشنویس S-1 آنتروپیک یک معماری مالی را آشکار میکند که کمتر به یک استارتاپ و بیشتر به یک کارتل میماند. این سند نام امازون را بیش از ۱۵۰ بار و گوگل را بیش از ۱۰۰ بار ذکر میکند — رقمهایی که در هر فایل IPO معمولی بیسابقهاند. برادکام (Broadcom) و مایکروسافت هر کدام بیش از یک دزین بار ظاهر شدهاند. هر چهار شرکت تریلیون دلاری هستند. هر چهار روابط عمیق و چندلایه با آنتروپیک دارند. فایل پیشنویس جزئیات مالی کلیدی را به شکلی مشکوک حذف کرده است. با این حال، مطالب موجود برای درک شرکت و صنعت کافی است. آنتروپیک خود این پویایی را در بخش عوامل ریسک اشاره میکند. روابط آن با امازون، گوگل و مایکروسافت «تضاد منافع بالقوهای ایجاد میکند که پیشبینی و مهار کامل آن دشوار است». این «شریکهای استراتژیک» همزمان «سرمایهگذار، مشتری، شریک توزیع و رقیب» هستند. تراشهساز برادکام «به طور همزمان به عنوان تامینکننده و مستأجر عمل میکند». در اصل، آنتروپیک کمتر به یک کسبوکار مستقل و بیشتر به چهار مونوپل در یک کت ترنش میماند. جزئیات بیشتر در مورد این فایل در ۹۴ صفحه ریسک وجودی در پرونده بورسی آنتروپیک؛ پیشوند جدید برای صنعت بررسی شده است.
این فایل در لحظهای منتشر شده که سودآوری غولهای تکنولوژی در حال فروپاشی است. سهشنبه ۲۳ آوریل ۲۰۲۶، سهام گوگل ۱۲٪ افت کرد و نیمی تریلیون دلار ارزش بازار در یک روز محو شد. امازون و مایکروسافت نیز اهداف درآمدی را از دست دادند و هر سه جریان نقدی آزاد منفیِ بیش از پیشبینی گزارش دادند. کل قطاع تکنولوژی ۱۰٪ از اوج خود کاسته شده. سرمایهگذاران میپرسند: آیا حباب سرمایهگذاری AI میتواند خود را تداوم بخشد؟ سال گذشته آنتروپیک ۸۰ میلیارد دلار ضرر کرد. امازون جریان نقدی آزاد منفی ۴۲ میلیارد دلاری ثبت کرد. کل مجتمع بیگتک از تولید نقدینگی به سوختن آن رفته است. سرمایهگذاران به طور دقیق در حال هلع نیستند، اما میپرسند آیا حباب در حال پایان یافتن است. این وضعیت در ادامهی گزارشهای اخیر است که بیگتک ۷۴۰ میلیارد دلار برای هوش مصنوعی میخرج کند؛ سه غول جریان نقدی منفی را نشان میدهد.
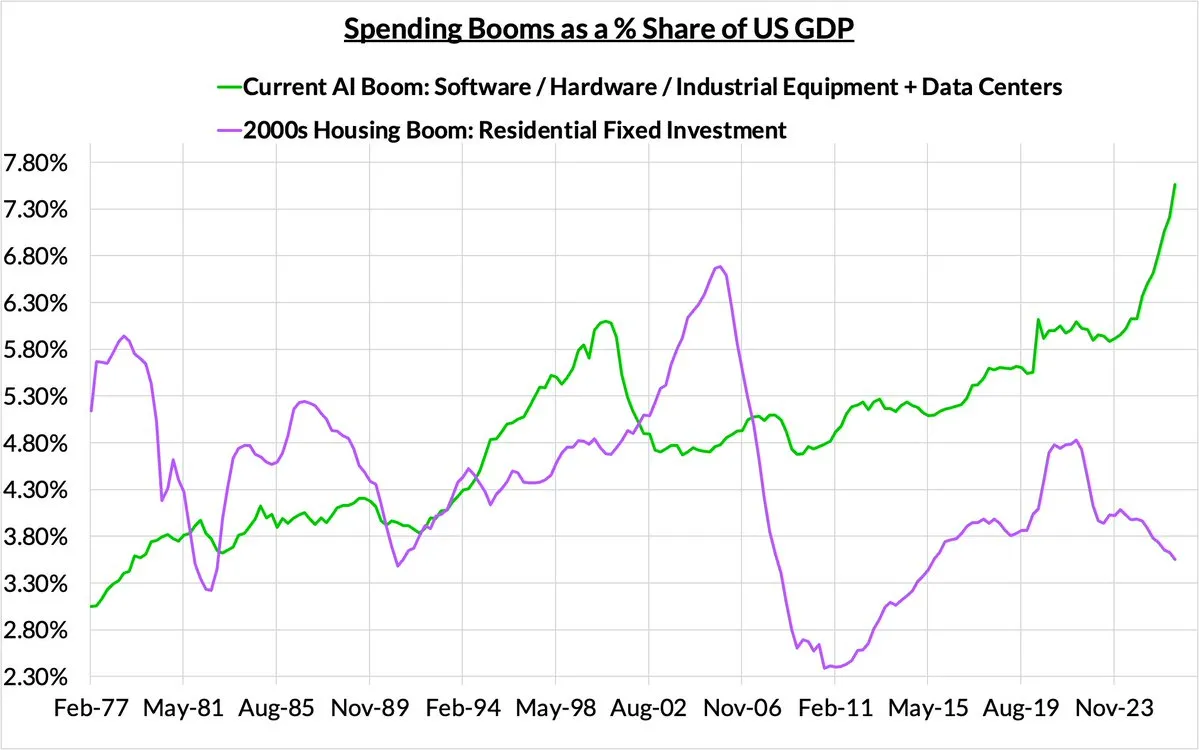
این دوره با اصلاح ۲۰۲۲ متفاوت است. آن زمان ناسداک یکسوم افت کرد اما کلاناقتصاد کین نکرد. امروز گوگل، متا و امازون جریان نقدی آزاد منفی دارند. مایکروسافت به بازارهای بدهی مراجعه کرده. تراشهسازانی مانند انویدیا و برادکام تنها به این دلیل نقدینگیدارند که بیگتک به آنها پول میدهد. هزینههای زیرساختی AI اکنون ۷.۵٪ تولید ناخالص داخلی را پوشش میدهد — فراتر از اوج حباب مسکن ۲۰۰۰ها (نزدیک ۷٪) و اوج داتکام (حدود ۶٪). دستههای هزینهای که بیشترین وابستگی به حباب AI دارند، به طور قابل توجهی فراتر از ۷.۵٪ تولید ناخالص داخلی پیش رفتهاند. این یک بوم سرمایهگذاری تاریخی است. اگر حباب AI ترکید، ما مستقیماً در رکود هستیم.
نقشه وابستگی چهارطرفه
امازون ۱۰ تا ۱۲٪ آنتروپیک را مالک است و دهها میلیارد دلار وام قابل تبدیل ارائه داده که تنها با خرید خدمات AWS آزاد میشود. امازون کلود (Claude) را از کانالهای خود توزیع میکند و داخلیاً از آن استفاده میکند. امازون یک وامدهندهی مهم با یک عرضه پیچیدهی قابلتبدیلِ وابسته به خرید از AWS است.
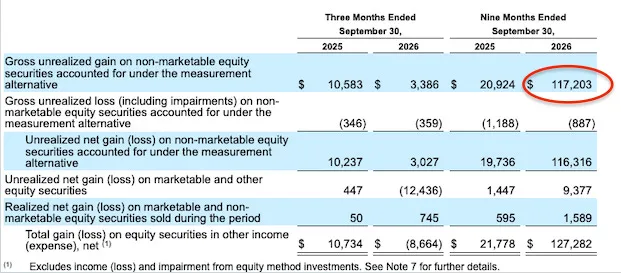
گوگل حدود ۱۵٪ آنتروپیک را داراست. آخرین گزارش درآمدی آن «سود محققنشدهی کاغذی ۱۱۷ میلیارد دلاری بر اوراق بهادار غیرقابلمعامله» را فاش کرد — عمدتاً این سرمایهگذاری واحد. چند خط بالاتر در فایل آمده: «سرمایهگذاریهای ما در اوراق بهادار غیرقابلمعامله تحت روش اندازهگیری جایگزین، اولویتاً شامل سرمایهگذاری در یک شرکت خصوصی است». گوگل زیرساخت ابری، تراشههای TPU و ابزارهای داخلی تامین میکند و مستقیماً با جمینای (Gemini) رقیب است. محققان گوگل معماری بنیادین LLMها را ابداع کردند. گوگل میتواند آنتروپیک را زیر قیمت بیاورد، همانطور که با رقبای دیگر میکند تا مونوپل شود.
مایکروسافت سهامی ناشناس دارد و کلود را از طریق مایکروسافت ۳۶۵ و آزور توزیع میکند. او ۲۵٪ اوپنایآی (OpenAI) — رقیب اصلی آنتروپیک — را هم مالک است. مایکروسافت هم به عنوان مشتری از کلود استفاده میکند و هم خدمات رقیب میفروشد.
برادکام ۴۲ میلیارد دلار وام آنتروپیک را تضمین کرده. تراشههای شبکه حیاتی و زیرساخت مرکز داده تامین میکند. این تراشهساز هم مستأجر است و هم وامدهنده.
قفل درآمد و توزیع
- امازون، گوگل و مایکروسافت توزیعکنندگان اصلی آنتروپیکاند و حدود ۵۰٪ محصولات شرکت را میفروشند.
- کانالهای کلیدی: کلود برای مایکروسافت ۳۶۵ و کلود در کروم.
- هر سه بخش بزرگی از شرکت را دارا هستند و وامدهندههای سنگیناند.
- آنتروپیک برای «بسیاری از ابزارهای داخلی که برای عملیات تجاری استفاده میکند» به این سه وابسته است.
- این سه شرکت هم به عنوان مشتری از کلود استفاده میکنند.
- آنتروپیک صدها میلیارد دلار منابع محاسباتی غیرقابلانصراف از این سه میخرد.
- وامهای قابلتبدیل، بدهیهای دوطرفه، وعود محاسبه، اجارههای مرکز داده غیرقابلانصراف، ابزارهای زیرساخت و استفاده متقاطع محصولات یک بافتن چگال ساختهاند.
تضاد تاریخی
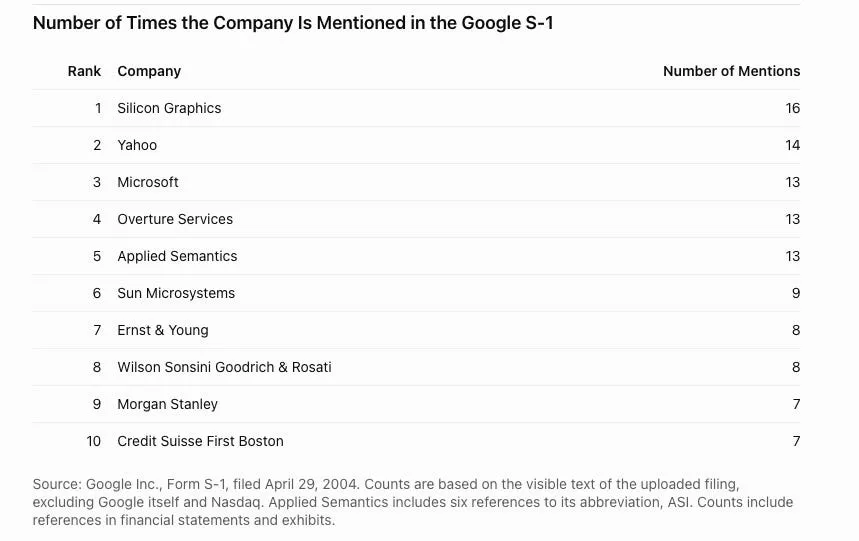
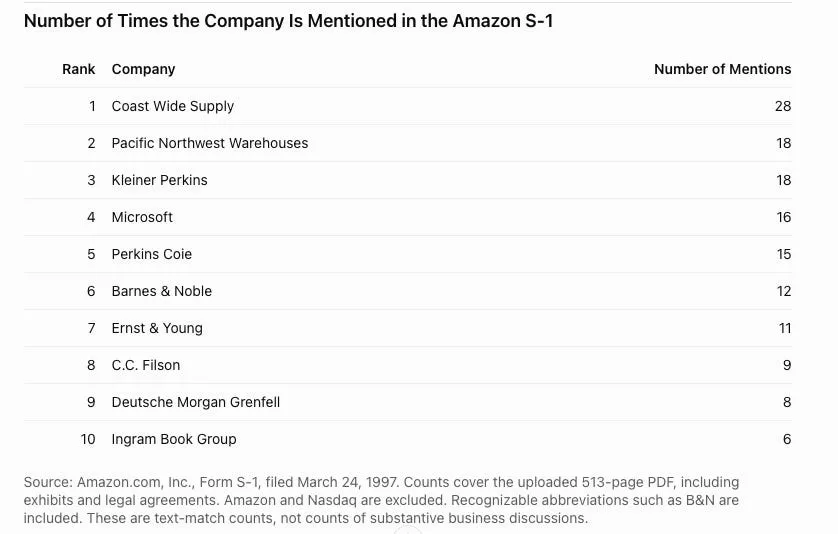
فایل S-1 گوگل در ۲۰۰۴ شریک برتر، سیلیکون گرافیکس (Silicon Graphics)، را فقط ۱۶ بار ذکر میکرد — یک توافق لایسنس تکنولوژی. یاهو ۱۳ بار و مایکروسافت ۱۲ بار ظاهر شده بودند، همگی به عنوان رقبای جستجو. فایل ۱۹۹۵ امازون تأمینکننده انبار، کوست واید ساپلای (Coast Wide Supply)، را ۲۸ بار نام میبرد. این روابط ساده و با فاصله بازو بودند. فایل آنتروپیک یک گره گوردی توصیف میکند. در یک S-1 معمولی هیچ شرکت خارجی بیش از یک دزین بار ذکر نمیشود. یک سند IPO معمولاً بانکدارها، رقبا، شرکتهای قابل مقایسه، بستانکاران یا شریکان اصلی و کارفرمای سابق مدیران را پوشش میدهد. یک شرکت خارجی فردی ممکن است چند بار ذکر شود اگر رقیب اصلی باشد. سند آنتروپیک اصلاً متفاوت است.
تله انگیزه
اگر گوگل با جمینای به شدت رقابت کند، سود کاغذی ۱۱۷ میلیارد دلاریاش میتواند به ۱۰ میلیارد دلار سقوط کند. اگر امازون قیمت آنتروپیک را زیر ببرد، وام قابلتبدیل و سهامش از ارزش میکاهد. مایکروسافت در هر دو جبهه آنتروپیک و اوپنایآی با تضاد مشابه روبروست. استراتژی عقلانه برای هر غول، حفظ پورتفوی است، نه مخرب کردن آن. این میتواند عدم موقعیتیابی گوگل در مرز پیشرفته مدلهای AI را توضیح دهد — که در غیر این صورت حیرتانگیز است. گوگل محصول (جمینای)، سرمایه، توانایی ساخت ابزارهای مشابه، تراشهها، مراکز داده و دادههای منحصر به فرد دارد. امازون تازه واحدی که سعی داشت در مدلهای مرزی بپیچد را بست. چرا روی قیمت رقابت کنند اگر این شرکتها از قبل بخش بزرگی از آنتروپیک را دارند و کاهش ارزش آنتروپیک به ضررشان تمام میشود؟
چتر سیاسی
کمیسیون تجارت فدرال (FTC) بایدن تحقیقی در تداخل سرمایهگذاریهای AI باز کرد. بخش ضدتست بایدن، در فاز درمان دعوای گوگل، خواستار جلوگیری از سرمایهگذاری گوگل در آنتروپیک و واگذاری سهام فعلی شد. اداره ترامپ مسیر را معکوس کرد. ترامپ سرمایهگذاریهای متقاطع در ده شرکت بزرگ و ستارههای آنها را تشویق کرد: اسپیساکس (SpaceX)، اوراکل (Oracle)، گوگل، انویدیا، مایکروسافت، برادکام، متا، امازون، آنتروپیک و اوپنایآی. او چارچوب اقتصادی خود را بر ساخت مراکز داده متمرکز کرد. جانشین خان (Khan) در تحقیق تداخلها پیگیری نکرد. بخش ضدتست ترامپ به سرعت تقاضای واگذاری سهام گوگل را پس گرفت. ماده ۸ قانون کلتون (Clayton Act) دایرکتوریهای متقاطع را ممنوع میکند که پیشینهای روشن برای آنچه با ترازنامههای متقاطع روبرو هستیم است. اما قانون هنوز به قفلهای ترازنامهای نرسیده.
تغییر حس عمومی
در دههٔ ۲۰۱۰ و اوایل ۲۰۲۰ها، بیگتک محبوبیت گسترده داشت. امروز AI «به طور مطلق متنفر» است. این شرکتها هرگز نارضایتی عمومی واقعی را تجربه نکردهاند. آنها خود را خیرخواهان میدیدند، با اعتبار جستجوگرها و گوشیهای هوشمند جادویی. آن دوره تمام شد. اکنون آنها شبیه بانکدارهای والاستریت در ۲۰۰۸اند. سیاستمداران با گفتن «من هم قدر AI را از بین میبرم» انتخابات میبرند.
ریسک سیستمی
مجتمع AI به عنوان یک شبهشرکت القا عمل میکند. اسپیساکس، IPO کلان دیگر سال، آنتروپیک را به عنوان بزرگترین مشتری شمارش میکند. صندوقهای هج، داخلیهای سیلیکون ولی و والاستریت همه سهام آنتروپیک دارند. هر کسی با قدرت میخواهد ارزشیابی بماند. اگر حباب ترکید، رکود مستقیماً دنبال میآید — سرمایهگذاری در این مقیاس سابقه ندارد. بیگتک در یک شبهشرکت غول گره خورده با روابط تجاری متقاطع، سهامداری متقاطع و همکاری بلندمدت. آنتروپیک با قطعهای عظیم در مالکیت یک مجموعه رقیبِ ظاهری در بورس میرود.
شبکه حمایتی
- بخش عظیمی از والاستریت، بسیاری از داخلیهای سیلیکون ولی و تعداد زیادی صندوق هج سهام آنتروپیک دارند یا به سرنوشت شرکت گره خوردهاند.
- اگر آنتروپیک با ارزشیابی بالا بفروشد، همه در آن اکوسیستم — به علاوه تمام شرکتهای تراشه، نیوکلاود (neocloud) و AI — رشدی خواهند دید.
- اگر نتواند، به زیر نگاه کنید.
- هر کسی که ممکن است با آنتروپیک رقابت کند، همچنان انگیزه دارد که شرکت خوب پیش برود.
تغییر شدت سرمایه
- در ۲۰۲۲، ناسداک یکسوم کاست؛ در سطح کلان اهمیتی نداشت.
- اکنون شرکتها سبککپیتال نیستند؛ صدها میلیارد دلار در مراکز داده و زیرساخت میریزند.
- پول از سودها نمیآید.
- گوگل، متا و امازون همگی جریان نقدی منفی دارند.
- حتی مایکروسافت به بازار بدهی مراجعه کرده.
- تراشهسازانی مثل انویدیا و برادکام ثروتمندند چون بیگتک به آنها میپردازد.
- سیستم AI یک پشته تکنولوژیک واحد است: تراشه، داده، برق، نرمافزار، سالانه تریلیونها دلار هزینه دارد.
- هر داخلی امیدوار است پول کافی از آمریکا شرکتی (و جهان) وارد شود تا ارزشش را داشته باشد، یا حداقل کسی دیگر کیسه را بگیرد.
رشد ابری به نیروی تقاضای داخلی
- درآمد ابری گوگل ۱۰۳٪ به ۳۰ میلیارد دلار در فصل جهش یافت.
- درآمد ابری امازون ۳۹٪ به ۴۶ میلیارد دلار در فصل افزایش یافت.
- آنتروپیک مشتری اصلی هر دو است.
- رشد خودارجاعی است: سرمایهگذاران خود مشتریاند.
تشبیه حقوقی
ریسک بیشتر ضدتست نیست، قانون اوراق بهادار است. ساختار بیشتر به انرون (Enron) شبیه است تا استندارد اوایل (Standard Oil): مبهم، خودارجاعی، وابسته به سودهای مارک-تو-مارکت (mark-to-market) نه جریان نقدی. فدرال رزرو تمرکز AI را نگرانی کلاناقتصادی خوانده. مبارزه ضدتست علیه بیگتک قدرت متمرکز آنها را نردید. به جای آن، ترامپ قدرت گرفت و بیگتک به چیزی دگرگون، خطرناکتر و عجیبتر متحول شد. ریسک حقوقی بیشتر ضدتست و حریم خصوصی نیست؛ اشکال معمول مسئولیت و قانون اوراق بهادار است. بیگتک دیگر میکرو نیست؛ پدیدهای کلاناقتصادی است.
چه چیزی در پیش روست
ببینید آیا آنتروپیک IPO را در سطحی قیمتگذاری میکند که نشان گوگل ۱۱۷ میلیارد دلاری را تایید کند. به دنبال هر نشانهای بگردید که گوگل، امازون یا مایکروسافت رقابت واقعی قیمتی آغاز کنند. زبان فدرال رزرو در مورد تعرض بانکها به AI را رصد کنید. چرخه درآمدی بعدی آزمون خواهد کرد که آیا این مجتمع میتواند بدون تولید نقدینگی سرمایه جذب کند.
اجماع داخلی در برابر دید عمومی
برای اکثر اقتصاددانان و داخلیهای سیلیکون ولی، این IPO آنتروپیک خوب است و نماد اکوسیستم تکنولوژی سالم. فروش سهام روش تجاری استاندارد برای تأمین فعالیت اقتصادی است. AI در عرض چند سال بهرهوری، سود و تحول صنعتی را وعده میدهد. اما برای بسیاری، این IPO و IPO اسپیساکس چند ماه پیش شبیه توطئهای از مردان بینهایت ثروتمند است که هرچه میخواهند انجام میدهند، در تواطؤ با یک کاخ سفید بیمسئول. آنها فقط میلیاردرهای جدید با قدرت سیاسی میسازند. این بار شاید حتی جریان نقدی برای توجیه آن وجود نداشته باشد.
یادداشت نویسنده
از خواندن شما سپاسگزارم! نام من لی هپنر (Lee Hepner) است. من نویسنده مهمان در BIG هستم در حالی که مت در مرخصی زاد و ولد است. نکات شما این خبرنامه را شکل میدهد، بنابراین لطفاً نکات مربوط به مونوپلهای عجیب، داستانهایی که از دست رفتهام، یا سایر افکار را بفرستید. اگر این شماره BIG را پسندیدید، میتوانید برای شمارههای بیشتر اینجا ثبتنام کنید — یک خبرنامه درباره نحوه بازگرداندن تجارت منصفانه، نوآوری و دموکراسی. در نظر بگیرید مشترک پرداختی شوید تا از این کار حمایت کنید، یا اگر مشترک پرداختی هستید، اشتراک هدیه به یک دوست، همکار یا عضو خانواده بدهید.
با احترام،
لی هپنر
گام بعدی شما
- گزارشهای درآمدی گوگل، امازون و مایکروسافت را برای نشانههای رقابت قیمتی واقعی رصد کنید — نه اطلاعیههای پرسیدی.
- پروندههای SEC آنتروپیک را برای تغییرات در ساختار وامهای قابلتبدیل و وابستگیهای محاسباتی پیگیری کنید.
- اظهارنظرهای فدرال رزرو درباره تعرض سیستم بانکی به سهام AI را به عنوان زنگ هشدار اولیه در نظر بگیرید.
گفتگو