امیدنامه عرضه اولیه آنتروپیک نشان میدهد کنترل هیئتمدیرهٔ این شرکت پس از ورود به بورس به سهامداران عمومی نمیرسد. این ساختار چهار لایهٔ حکمرانی دارد و ایمنی هوش مصنوعی را بر بازده سرمایهگذاران مقدم میداند.
آنتروپیک در سال ۲۰۲۱ به دست داریو و دانیلا آمودی، دو خواهر و برادر، تأسیس شد. هدف اعلامشدهٔ این آزمایشگاه این بود که بشر بتواند هوش مصنوعی را کنترل کند و در بلندمدت از آن بهره ببرد. اکنون همین شرکت سازوکاری طراحی کرده که در آن سهامداران عادی تقریباً هیچ نفوذی بر تصمیمهای مهم ندارند.
آنتروپیک خود را جایگزین ایمنیمحور اوپنایآی معرفی میکند. با این حال، طرح حکمرانی آن قدرت را در دست نهادهایی متمرکز میکند که سهامداران آنها را انتخاب نمیکنند: یک تراست و بلوک رأی بنیانگذاران. این طرح به کارمندان هم حق تصمیم دربارهٔ انتصابهای تراست میدهد و ساختار تککلاسهٔ سهام را، که بیشتر شرکتهای بورسی دارند، کنار میگذارد.
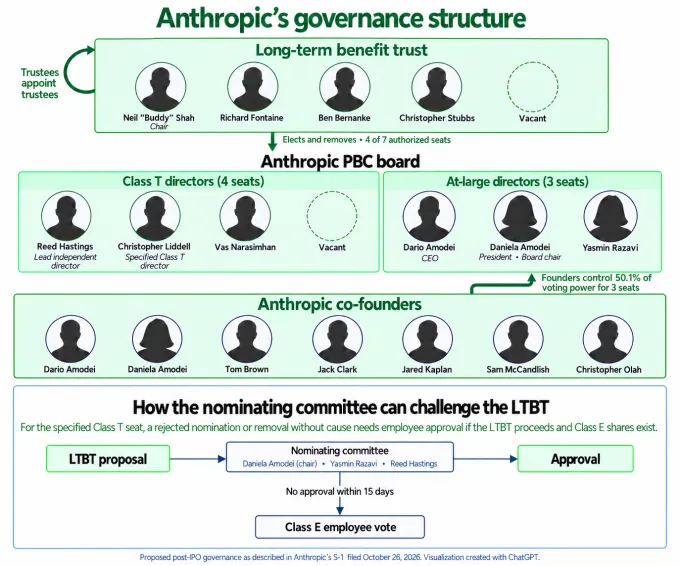
ساختار حکمرانی عرضه اولیه آنتروپیک
ترکیب فعلی هیئتمدیره
هیئتمدیرهٔ آنتروپیک اکنون این اعضا را دارد:
- دانیلا آمودی، رئیس هیئتمدیره
- داریو آمودی، مدیرعامل و برادر دانیلا
- رید هستینگز، همبنیانگذار نتفلیکس
- کریستوفر لیدل، مدیر مالی پیشین مایکروسافت و جنرال موتورز
- واس نارسیمهان، مدیرعامل نوارتیس
- یاسمین رضوی، شریک شرکت اسپارک کپیتال
- یک کرسی خالی
تراست منفعت بلندمدت
بالاتر از هیئتمدیره، تراست منفعت بلندمدت (Long Term Benefit Trust) یا LTBT قرار دارد. این تراست هیئتی مستقل است که باید شرکت را بر مأموریتش، یعنی سودرساندن به بشر، متمرکز نگه دارد. LTBT مالک کلاسی از سهام است که به آن اجازه میدهد اکثریت اعضای هیئتمدیره را انتخاب یا عزل کند؛ این اعضا «مدیران کلاس T» نام دارند.
ریاست تراست با نیل شاه است؛ متخصص سلامت جهانی و مدیرعامل پیشین GiveWell، سازمانی غیرانتفاعی که خیریهها را رتبهبندی میکند. اعضای دیگر تراست اینها هستند:
- بن برنانکی، رئیس پیشین فدرال رزرو
- ریچارد فونتین، کارشناس امنیت ملی
- کریستوفر استابز، فیزیکدان دانشگاه هاروارد
- یک کرسی خالی که اعضای فعلی خودشان آن را پر میکنند
بلوک رأی بنیانگذاران
هفت بنیانگذار آنتروپیک بهطور مشترک کلاس ویژهای از سهام دارند که ۵۰٫۱ درصد قدرت رأی سهامداران را به آنها میدهد. این سهم برای انتخاب سه عضو هیئتمدیره کافی است. اگر میان بنیانگذاران اکثریتی شکل نگیرد، سهامشان به نسبت سهام عادی رأی میدهد؛ سازوکاری که ممکن است بهطور غیرمنتظره به سهامداران عمومی قدرت بیشتری بدهد.
حق تصمیم کارمندان
آخرین لایه به هیئتمدیره اجازه میدهد جلوی برخی تصمیمهای LTBT را بگیرد. وقتی تراست یکی از چهار مدیر خود را که «مشخصشده» (Specified) نام دارد نامزد کند، یا او را بدون دلیل موجه، یعنی بدون ادعای سوءرفتار، برکنار کند، کمیتهٔ نامزدی هیئتمدیره میتواند این تصمیم را تأیید نکند. در این حالت، تصمیم نهایی به رأی کارمندان شرکت سپرده میشود.
تجربهٔ اوپنایآی
پیشبینی رفتار چنین ساختار پیچیدهای دشوار است. پیشتر نمونهای دیده شد که در آن ساختاری مشابه عملاً کنار زده شد: ماجرای موسوم به «blip» در اوپنایآی در سال ۲۰۲۳. هیئتمدیرهٔ اوپنایآی سم آلتمن را مدت کوتاهی برکنار کرد، چون نگران بود او با اعضا صادق نبوده است.
وفاداری کارمندان به آلتمن هیئتمدیره را به عقبنشینی واداشت. آلتمن به سمتش بازگشت و ساختار حکمرانی تازهای برقرار شد. به نظر میرسد ساختار آنتروپیک همین نوع قدرت کارمندان را رسمی میکند.
در آنتروپیک، شکاف در جبههٔ متحد بنیانگذاران ممکن است به سهامداران عادی نفوذی بیش از انتظار بدهد. از سوی دیگر، اگر کارمندان از هیئتمدیره در برابر اعضای سرشناس تراست حمایت کنند، میتوانند تصمیم LTBT دربارهٔ کرسیهای هیئتمدیره را کنار بگذارند.
پشتوانهٔ حقوقی حکمرانی آنتروپیک
پیام این ساختار برای سرمایهگذاران روشن است: خرید سهام آنتروپیک یعنی سهیمشدن در منافع اقتصادی، نه بهدستآوردن حق حکمرانی. آنتروپیک «شرکت منفعت عمومی» (Public Benefit Corporation) است؛ شرکتی انتفاعی که قانوناً اجازه دارد مأموریتی عمومی را در کنار سود در نظر بگیرد.
این وضعیت حقوقی از مأموریت تراست برای اولویتدادن به بشر بر سود محافظت میکند. همچنین به هیئتمدیره اجازه میدهد دربارهٔ ایمنی هوش مصنوعی تصمیمهایی بگیرد که فقط بر ارزش سهام متکی نیستند، بیآنکه سرمایهگذاران ناراضی از شرکت شکایت کنند.
پایان کنترل بنیانگذاران و تراست
این ساختار بر ثبات از راه پیچیدگی شرط بسته است. حکمرانی اوپنایآی فروپاشید، چون هیئتمدیرهٔ کوچکش مشروعیت کافی نداشت. آنتروپیک مشروعیت را میان اعضای تراست، بنیانگذاران و کارمندان تقسیم کرده است، اما این مدل هرگز در یک بحران بازار سرمایه آزموده نشده است.
بندهای پایاندهنده هم برای این ساختار تعیین شده است:
- کنترل بنیانگذاران ده سال پس از عرضه اولیه، یا زمانی که کمتر از سه بنیانگذار باقی بمانند، پایان مییابد.
- پس از آن، LTBT تا زمانی ادامه میدهد که ۸۵ درصد سهامداران عادی به انحلال آن رأی دهند، یا خود تراست با تأیید هیئتمدیره کنار برود.
- وقتی هیچیک از دو کلاس ویژهٔ سهامداران باقی نماند، سرانجام کنترل به سهامداران عادی میرسد؛ به تعبیر گزارش، امید است این اتفاق به دلیل فاجعهای ناشی از هوش مصنوعی نباشد.
گام بعدی شما
- نخستین پیشنهاد سهامداران را که عزم تراست منفعت بلندمدت را بیازماید دنبال کنید.
- با پایان دورهٔ قفل سهام (lock-up) پس از عرضه اولیه، ببینید بلوک بنیانگذاران متحد میماند یا نه؛ آزمون بعدی حکمرانی آنتروپیک احتمالاً از درون شرکت خواهد آمد.
گفتگو