نتایج مالی اوپنایآی برای سهماهه سوم نشان میدهد درآمد به حدود ۱۰ میلیارد دلار رسیده، ۵۰٪ افزایش، اما ضرر عملیاتی به ۱۰.۹ میلیارد دلار گسترش یافته است. حاشیه عملیاتی تعدیلشده از منفی ۱۵۰٪ به منفی ۱۰۹٪ بهبود یافته، هرچند ضرر مطلق عمیقتر شده. این در حالی است که اوپنایآی ۱۱ میلیارد دلار از هدف ۳۰ میلیاردی در ارزشیابی ۱.۲۵ تریلیونی جذب کرد و نشاندهنده تنشهای مالی است. همچنین درآمد مایکروسافت از اوپنایآی ۱۰ میلیارد دلار در یک فصل بوده که وابستگی مالی را نشان میدهد.
درآمد و ضرر در یک نگاه
- درآمد سهماهه: حدود ۱۰ میلیارد دلار (افزایش ۵۰٪)
- ضرر عملیاتی: ۱۰.۹ میلیارد دلار (از ۱۰.۱ میلیارد در سهماهه قبل)
- حاشیه عملیاتی تعدیلشده: منفی ۱۰۹٪ (بهبودی از منفی ۱۵۰٪)
- چتجیپیتی (ChatGPT): ۹۰۰ میلیون کاربر هفتگی
استراتژی محاسباتی و تعهدات پیشین
مدیر مالی سارا فریار (Sarah Friar) استدلال میکند درآمد مستقیماً ردیابِ محاسبات (compute) در دسترس است. او در ژانویه ۲۰۲۶ فاش کرد درآمد سالانه ۲۰۲۵ از ۲۰ میلیارد دلار گذشته و حدود ۱.۹ گیگاوات محاسبات در دسترس بوده. فریار تأیید کرد گاه ظرفیت پیش از تقاضا میآید و گاه تقاضا پیش از ظرفیت؛ این تایمگذاری سرمایهگذاری، پیامدهای نقدینگی مستقیمی دارد. تعهدات محاسباتی سالها پیش از سیگنالهای تقاضا، از طریق شراکت نه مالکیت، بسته میشوند.
رشد بخش سازمانی
- سهم مشتریان سازمانی (Enterprise): بیش از ۴۰٪ درآمد، در مسیر همسطحی با درآمد مصرفکننده تا پایان ۲۰۲۶
- لوگوی سازمانی جدید: گولدمن ساکس (Goldman Sachs)، فیلیپس (Phillips)، استیت فارم (State Farm)
- رشد مصرف در مشتریان موجود: کرسر (Cursor)، دوردش (DoorDash)، ترمو فیشر (Thermo Fisher)، الوای کورپوریشن (LY Corporation)
سرمایهگذاری و زیرساخت
- دور سرمایهگذاری مارس: ۱۲۲ میلیارد دلار سرمایه متعهد در ارزشیابی پسپول ۸۵۲ میلیارد دلاری
- زیرساخت ابری: مایکروسافت (Microsoft)، اوراکل (Oracle)، اِیوِیاس (AWS)، کورویو (CoreWeave)، گوگل کلود (Google Cloud)
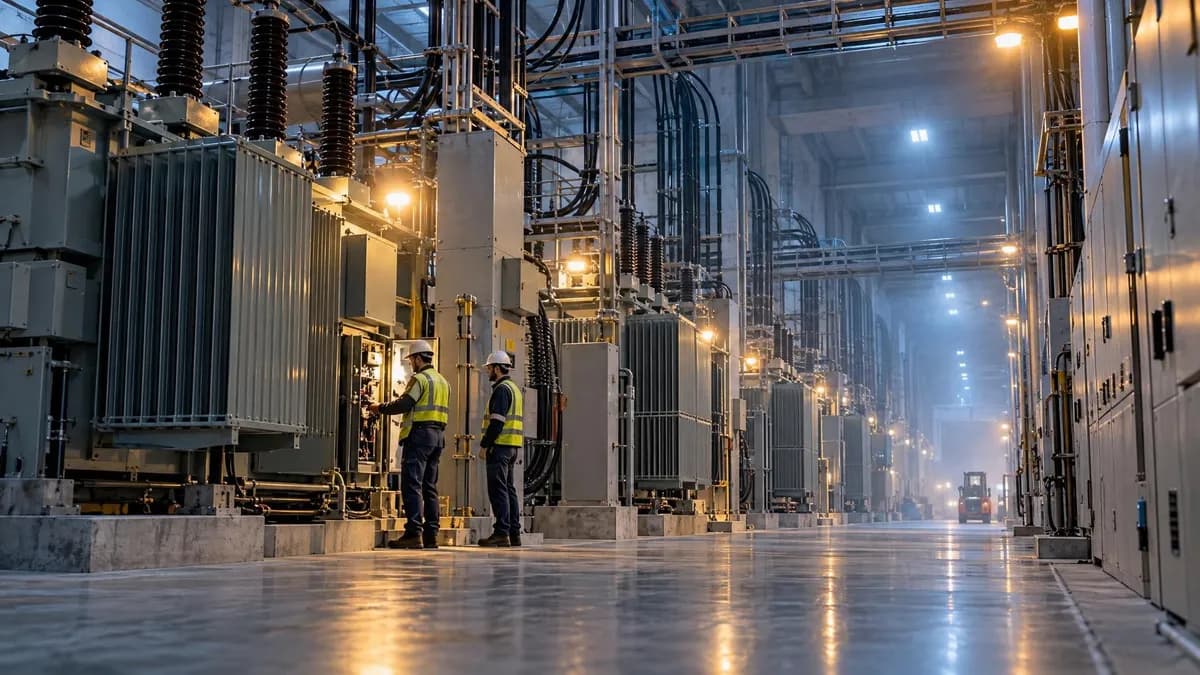
- انویدیا (Nvidia) ستون فقره ناوگان آموزش و اکثریت پشته استنتاج (inference stack) باقی مانده
تحلیل: تنش بین ظرفیت و تقاضا
بهبود حاشیه در حالی که ضرر مطلق گسترش مییابد، تنش بنیادین را آشکار میکند: تعهدات محاسباتی باید سالها پیش از تقاضا بسته شوند. مدل اوپنایآی فرض میکند ظرفیت پیشروِ استفاده است، اما شکاف زمانی پیشفروش محاسبات، سوختن نقدینگی ایجاد میکند که درآمد هنوز جبران نکرده. سرمایهگذاران شرط میبندند چرخهچرخ سازمانی (enterprise flywheel) در نهایت صورتحساب زیرساخت را پشت سر بگذارد. درآمد سازمانی در سطح ۴۰٪ ترکیب، یک سنگمرور حیاتی است؛ اگر به پیشبینیها برسد، پایه قراردادی بازگشتی و حاشیهبالاتر میتواند جریانهای نقدینگی را تثبیت کند. ریسک باقی است که رشد تقاضا قبل از بسته شدن پنجره پیشرو محاسبات، کند شود.
گفتگو